Pracujete na dohodu o provedení práce (DPP) a zaměstnavatel vám za měsíc vyplatí 12 499 Kč? Jestliže u něj máte podepsané Prohlášení poplatníka k dani a zdravotní pojištění máte zajištěné jinak, dostanete celou částku. Při odměně 12 500 Kč už vám ale na účet přijde jen 11 049 Kč. Zvýšení hrubého výdělku o jedinou korunu tak znamená pokles čisté odměny o 1450 Kč.
Důvodem jsou limity pro odvody na sociální a zdravotní pojištění, které se od ledna 2027 zvýší. U DPP vzroste rozhodná částka ze současných 12 000 Kč na 12 500 Kč měsíčně, u dohody o pracovní činnosti (DPČ) ze 4500 Kč na 5000 Kč.
Nové hranice vycházejí z průměrné mzdy pro rok 2027, která činí 51 663 Kč. Jak upozornil server Finance.cz, u DPP odpovídá rozhodná částka čtvrtině průměrné mzdy, u DPČ její desetině. Výsledná částka se v obou případech zaokrouhluje dolů na celé pětisetkoruny.
Důležité je, že pojistné se neplatí pouze z částky, o kterou zaměstnanec limit překročí. Jakmile jeho odměna dosáhne stanovené hranice, odvádí se sociální a zdravotní pojištění z celého výdělku.
O korunu vyšší odměna, o 1450 Kč méně
Kolik tedy brigádníkovi zůstane? Následující výpočty počítají s pracovníkem, který nemá u stejného zaměstnavatele další příjmy, uplatňuje pouze základní slevu na poplatníka a nemusí doplácet zdravotní pojištění do zákonného minima. Takovou situaci může mít například student, za kterého platí pojistné stát.
| Dohoda a hrubá odměna | Čistá odměna s podepsaným prohlášením |
Čistá odměna bez prohlášení |
|---|---|---|
| DPP: 12 499 Kč | 12 499 Kč | 10 624 Kč |
| DPP: 12 500 Kč | 11 049 Kč | 9174 Kč |
| DPČ: 4999 Kč | 4999 Kč | 4249 Kč |
| DPČ: 5000 Kč | 4420 Kč | 3670 Kč |
Z odměny 12 500 Kč na DPP zaplatí zaměstnanec 888 Kč na sociálním a 563 Kč na zdravotním pojištění. Pokud má podepsané Prohlášení poplatníka, daň z příjmů pokryje základní měsíční sleva ve výši 2570 Kč. Čistá odměna tak činí 11 049 Kč.
U DPČ je hranice nižší.
Z hrubé odměny 5000 Kč se strhne 355 Kč na sociálním a 225 Kč na zdravotním pojištění. Po uplatnění slevy na poplatníka zaměstnanec dostane 4420 Kč, tedy o 579 Kč méně, než kdyby si vydělal 4999 Kč.
Výslednou částku ovlivňuje také podpis Prohlášení poplatníka, známého jako růžový formulář. Zaměstnanec ho může mít pro stejné období podepsané pouze u jednoho zaměstnavatele. Pokud ho nepodepíše, zaměstnavatel mu nemůže uplatnit měsíční slevu na poplatníka a odvede daň i z odměny, ze které se sociální a zdravotní pojištění neplatí.
Od ledna 2027 se navíc změní způsob zdanění těchto příjmů.
Dosavadní srážkovou daň u dohod bez podepsaného Prohlášení nahradí zálohová daň. Sazba zůstane 15 %, takže samotná změna způsobu zdanění výši měsíčního výdělku neovlivní.
Podle Finanční správy kvůli tomu zaměstnancům automaticky nevznikne povinnost podávat daňové přiznání. Nadále však budou moci tyto příjmy do přiznání dobrovolně zahrnout a zaplacenou zálohu započítat na výslednou daňovou povinnost.
Pokud si zdravotní pojištění platíte sami, může být výhodnější limit překročit
Příklady v první tabulce vycházejí z toho, že brigádník nemusí řešit minimální zdravotní pojištění. Jenže ne každý má hlavní zaměstnání nebo patří mezi osoby, za které pojistné platí stát.
Pokud pracujete pouze na dohodu s odměnou pod limitem, nepodnikáte a zdravotní pojištění za vás neplatí ani stát, ani jiný zaměstnavatel, musíte si jej hradit sami. Jestliže tato situace trvá celý kalendářní měsíc, jste pro zdravotní pojišťovnu osobou bez zdanitelných příjmů (OBZP).
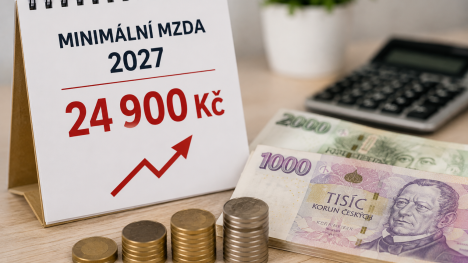
Výše měsíční platby odpovídá 13,5 % minimální mzdy. Ta se od ledna 2027 zvýší na 24 900 Kč, takže samoplátci budou zdravotním pojišťovnám odvádět 3362 Kč měsíčně.
Představme si člověka, jehož jediným příjmem je DPP s měsíční odměnou 12 499 Kč. Má podepsané Prohlášení poplatníka, zaměstnavatel mu tedy vyplatí celou částku. Sám ale musí zaplatit 3362 Kč zdravotní pojišťovně. Z výdělku mu nakonec zbude 9137 Kč.
Při odměně 12 500 Kč už vzniká účast na zdravotním pojištění a pojistné odvádí zaměstnavatel. Protože je však výdělek nižší než minimální mzda, musí být podle pravidel pro doplatek do minimálního vyměřovacího základu zdravotní pojištění dopočteno alespoň z minimální mzdy. To platí v případě, že zaměstnanec nemá ze zákona výjimku.

Celkové zdravotní pojistné tak činí 3362 Kč. Zaměstnavatel ze svého zaplatí 1125 Kč a zaměstnanci připadne zbývajících 2237 Kč včetně doplatku do minima. Dalších 888 Kč mu zaměstnavatel strhne na sociálním pojištění.
Z hrubé odměny 12 500 Kč proto zaměstnanci zůstane 9375 Kč. Přestože si vydělal jen o 1 Kč více než v předchozím příkladu, po zaplacení všech odvodů má k dispozici o 238 Kč více.
Rozdíl spočívá v tom, že u pojištěného zaměstnance hradí část zdravotního pojistného zaměstnavatel. Kdo si pojistné platí sám jako OBZP, musí celou částku zaplatit ze svého.
Podobně vychází srovnání u DPČ.
| Hrubá měsíční odměna | Částka po zaplacení daně a pojistného |
|---|---|
| DPP: 12 499 Kč | 9137 Kč |
| DPP: 12 500 Kč | 9375 Kč |
| DPČ: 4999 Kč | 1637 Kč |
| DPČ: 5000 Kč | 1733 Kč |
Poznámka: Výpočty počítají s podepsaným Prohlášením poplatníka, jediným příjmem a povinností platit zdravotní pojištění alespoň z minimální mzdy. U odměn pod limitem je odečtena samostatná platba zdravotního pojištění ve výši 3362 Kč. U odměn na limitu jsou započítány odvody zaměstnance včetně doplatku zdravotního pojištění do minima.
Při odměně 4999 Kč na DPČ dostane zaměstnanec celou částku, ale po zaplacení zdravotního pojištění mu zůstane jen 1637 Kč.
Jestliže si vydělá 5000 Kč, zaměstnavatel za něj na zdravotní pojištění odvede ze svých prostředků 450 Kč. Zaměstnanci připadne 2912 Kč a dalších 355 Kč zaplatí na sociálním pojištění. Z výdělku mu tak zbude 1733 Kč, tedy o 96 Kč více než při odměně o korunu nižší.
Povinnost doplácet zdravotní pojištění do minima se ovšem nevztahuje na všechny zaměstnance. Výjimku mají mimo jiné lidé, za které pojistné současně platí stát, například studenti splňující zákonné podmínky nebo důchodci. Těm se pojistné z dohody vypočítá pouze ze skutečně dosaženého výdělku.
 Přečtěte si také:
Minimální mzda vzroste o 2500 Kč na 24 900 Kč. Zvyšují se i zálohy pro OBZP a OSVČ
Máte dvě dohody? Záleží na tom, u koho pracujete
Při posuzování limitů rozhoduje také počet dohod a zaměstnavatelů. Pokud máte u jedné firmy dvě DPP, příjmy se sčítají. Dvě odměny po 7000 Kč tak znamenají celkový příjem 14 000 Kč, ze kterého už zaměstnavatel musí odvést pojistné.
U dvou různých zaměstnavatelů je situace jiná. Pokud u každého z nich pracujete na DPP a ani jedna z odměn nedosáhne 12 500 Kč měsíčně, příjmy se pro účely pojistného nesčítají. Samostatně se posuzují také DPP a DPČ uzavřené u stejného zaměstnavatele.
U více DPČ u jednoho zaměstnavatele se příjmy sčítají podle pravidel pro zaměstnání malého rozsahu. U tohoto typu dohody je navíc důležité, jaký příjem máte předem sjednaný.
Pokud je v DPČ sjednána měsíční odměna alespoň ve výši rozhodné částky, vzniká účast na pojištění zpravidla už na základě sjednaného příjmu. Pojistné se proto může odvádět i v měsíci, kdy skutečný výdělek klesne pod 5000 Kč.
Příklad s odměnou 4999 Kč v našich tabulkách tak předpokládá zaměstnání malého rozsahu, tedy situaci, kdy je sjednaný příjem nižší než rozhodná částka nebo není sjednán vůbec. V takovém případě závisí účast na pojištění na skutečně dosaženém příjmu.
Při rozhodování, zda se vyplatí zůstat pod limitem, stojí za pozornost ještě jedna okolnost. Z práce na dohodu, která zakládá účast na pojištění, se odvádí také důchodové pojištění a příslušná doba se může započítat pro budoucí nárok na důchod. Při splnění dalších podmínek může zaměstnanci vzniknout také nárok na nemocenské dávky. Dohoda, ze které se pojistné neodvádí, tyto nároky sama o sobě nezakládá.
Pro studenta nebo člověka s hlavním zaměstnáním tak může být výhodnější udržet si přivýdělek pod rozhodnou hranicí. Kdo si ale zdravotní pojištění musí platit sám, může naopak po dosažení limitu získat nejen účast na pojištění, ale také vyšší částku, která mu z měsíčního výdělku zbude.

 ČLÁNKY DO MAILU