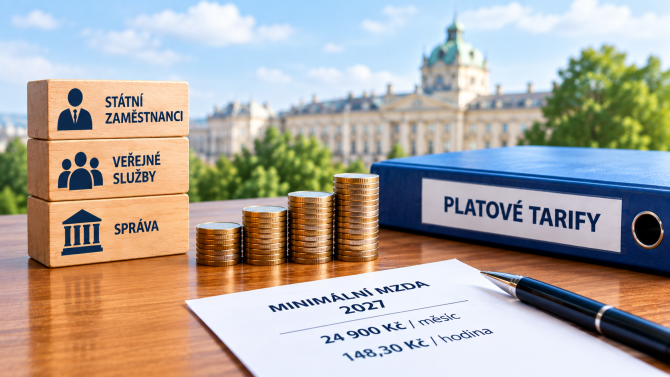
Minimální mzda příští rok vzroste oproti letošku (22 400 Kč) o 2500 Kč a dosáhne nově částky 24 900 Kč, což při 40hodinové týdenní době odpovídá 148,30 Kč za hodinu.
Nejnižší úrovně zaručeného platu, které ovlivňují zaměstnance ve státním sektoru, příští rok dosáhnou:
- v 1. skupině prací ve výši 24 900 Kč,
- ve 2. skupině prací ve výši 29 880 Kč,
- ve 3. skupině prací ve výši 34 860 Kč,
- ve 4. skupině prací ve výši 39 840 Kč.
Rozřazení do jednotlivých skupin se řídí např. požadovanou odborností na dané pozici. Protože v soukromém sektoru zůstal po zrušení zaručené mzdy jen institut minimální mzdy, počítá se s tím, že před nepřiměřeně nízkým oceněním práce má pracovníky chránit kolektivní vyjednávání.
U zaručeného platu i minimální mzdy platí, že pokud nedosáhnou bez přesčasů, příplatků za práci o víkendu a ve svátek, v noci nebo ve ztíženém prostředí příslušné nejnižší zákonem vyžadované úrovně, musí zaměstnavatel rozdíl doplatit (při jiné délce stanovené týdenní pracovní doby se poměrově přizpůsobuje).
Minimální mzda ale představuje nejnižší přípustnou odměnu nejen v pracovním poměru, ale zohledňuje se také při práci na dohodu o provedení práce nebo dohodu o pracovní činnosti. Zaměstnavatelé proto musí prověřit i hodinové odměny pracovníků na dohody. Pokud odměna nedosáhne zákonného minima, vzniká povinnost poskytnout doplatek. Při posuzování dosažení minimální mzdy se nezapočítává mzda za práci přesčas ani například příplatky za noční práci, za práci v sobotu a v neděli, ve svátek nebo ve ztíženém pracovním prostředí,
vysvětlila Anna Kevorkyan, CEO portálu JenPráce.cz.
Řadu věcí ovlivnilo také navýšení životního minima. Jejich přehled najdete v samostatném článku.

Co dalšího ovlivní nová výše minimální mzdy?
Nová úroveň minimální mzdy ale ovlivňuje také řadu dalších veličin, které se týkají daní, odvodů na zdravotní pojištění, ovlivní ale i rodiče dětí, pěstouny či důchodce.
Minimální zálohy na zdravotní pojištění pro vybrané skupiny pojištěnců
Od minimální mzdy se odvozuje například výpočet výše měsíčního pojistného pro osoby bez zdanitelných příjmů (OBZP), děti cizinců s dlouhodobým pobytem a minimální měsíční zdravotní pojištění pro zaměstnance, kteří jsou povinni dodržet minimální vyměřovací základ. Tyto platby budou v příštím roce ve výši 3362 Kč měsíčně.
Pravidla týkající se nároku na daňový bonus
Minimální mzda ovlivňuje i pravidla týkající se nároku na daňový bonus, tedy zápornou výši daně z příjmů, která vznikne uplatněním daňové slevy na děti. Na tu vzniká nárok poplatníkům s příjmy aspoň ve výši šestinásobku minimální mzdy (zohledňují se příjmy ze zaměstnání nebo podnikání).
Šestinásobek letos vychází na 134 400 Kč, příští rok kvůli růstu minimální mzdy tato hranice příjmů vzroste na 149 400 Kč.
Daňový bonus můžete formou přeplatku na dani uplatnit za podmínky, že je aspoň ve výši stokoruny. Shora částka omezena není. Dá se čerpat také měsíčně. To pokud máte hrubou mzdu vyšší než polovinu minimální mzdy, což je letos 11 200 Kč a příští rok to bude 12 450 Kč.
Maximální limit pro školkovné
Příští rok se vrátí daňová slevu za umístění dítěte v předškolním zařízení. Tzv. školkovné půjde tak, jako dříve, odečíst maximálně do výše minimální mzdy pro daný rok. U příjmů za rok 2027 to tedy bude do částky 24 900 Kč. Připomeňme však, že toto je jen zákonné maximum, v praxi je možné slevu odečíst pouze do výše uhrazených nákladů na školkovné.
Maximální úplata za mateřskou školu či družinu a klub
Procentem z minimální mzdy se stanovuje maximální úplata ve veřejných mateřských školách, školních družinách a školních klubech (jde pouze o horní limit, v praxi mohou být platby výrazně nižší).
U mateřských škol může být tato hranice stanovena maximálně ve výši 8 % měsíční minimální mzdy. Nyní jde o částku 1792 Kč a příští rok půjde o 1992 Kč.
Platba za školní družinu či školní klub je limitována více, může maximálně dosáhnout 4 % minimální mzdy, což je letos 896 Kč a příští rok bude 996 Kč.
Maximální možná výše těchto plateb se ale stanovuje pro celý školní rok, nemění se k začátku kalendářního roku. Nová výše minimální mzdy je tedy ovlivní až ve školním roce 2027/2028.
Osvobození pravidelně vyplácených důchodů
Minimální mzda vstupuje také do výpočtu hranice, od které se zdaňují pravidelně vyplácené důchody. Tento limit se počítá jako 36násobek minimální mzdy, což letos vychází na 806 400 Kč a příští rok se zvýší na 896 400 Kč.
Příplatky za práci ve ztíženém prostředí
Od minimální mzdy se odvozují také příplatky pro zaměstnance za práci ve ztíženém pracovním prostředí. Přiznávají se v rozpětí 5 % až 15 % měsíční minimální mzdy, pro příští rok tedy v rozpětí od 1245 Kč do 3735 Kč (nyní 1120 Kč do 3360 Kč).
Odměna pro pěstouny
Z násobků minimální mzdy vychází také odměna pro pěstouny, tedy pravidelný měsíční příspěvek, který za péči o svěřené dítě ve zprostředkované pěstounské péči stát vyplácí osobám s uzavřenou dohodou o výkonu pěstounské péče. Konkrétní výše dávky záleží na typu pěstounské péče, počtu dětí a také na jejich zdravotním stavu.
| Svěřené dítě | Odměna pěstouna v současnosti | Současná výše odměny pěstouna | Nová výše od 1.1.2027 |
| 1 dítě | 1x minimální mzda | 22 400 Kč | 24 900 Kč |
| 1 dítě v I. stupni závislosti | 1,2násobek minimální mzdy | 26 880 Kč | 29 880 Kč |
| 2 děti | 1,5násobek minimální mzdy | 33 600 Kč | 37 350 Kč |
| 3 děti | 2násobek minimální mzdy | 44 800 Kč | 49 800 Kč |
| 1 dítě ve stupni závislosti II – IV | 2násobek minimální mzdy | 44 800 Kč | 49 800 Kč |
| Za každé další dítě | + 0,5násobek minimální mzdy | 11 200 Kč | 12 450 Kč |
| Za každé další dítě ve stupni závislosti III – IV | + 0,7násobek minimální mzdy | 15 680 Kč | 17 430 Kč |
Odměna pro pěstouny na přechodnou dobu závisí na stejných věcech, ale je v jiné výši.
| Svěřené dítě | Odměna pěstouna | Současná výše | Výše od 1.1. 2027 |
| Žádné nebo 1 dítě | 1,8násobek minimální mzdy | 40 320 Kč | 44 820 Kč |
| 1 dítě v I. stupni závislosti | 2násobek minimální mzdy | 44 800 Kč | 49 800 Kč |
| 1 dítě v II. – IV. stupni závislosti | 2,2násobek minimální mzdy | 49 280 Kč | 54 780 Kč |
| Za každé další dítě | +0,3násobek minimální mzdy | 6720 Kč | 7470 Kč |
| Za každé další dítě ve stupni závislosti III – IV | +0,5násobek minimální mzdy | 11 200 Kč | 12 450 Kč |
Hlídáčkovné
Hlídačkovné, nová dávka pro studující rodiče, se vyplácí ve výši 1/3 minimální mzdy. Pro letošek tedy jde o částku 7467 Kč a příští rok se zvýší na 8300 Kč měsíčně. Tato částka by teoreticky měla pokrýt asi 12 hodin hlídání týdně s tím, že se nevyplácí v červenci a srpnu nebo v době přerušení studia.
Sociální stipendium
Od minimální mzdy se odvíjí i výše sociálního stipendia, které činí jednu čtvrtinu minimální mzdy měsíčně. Vyplácí se vysokoškolským studentům, jejichž domácnost nedisponuje příjmem vyšším než na úrovni 1,5násobku životního minima a zároveň mají nárok na superdávku (bonus na dítě – bývalé přídavky).
Maximální výdělek při nekolidujícím zaměstnání uchazeče o práci
Minimální mzda, resp. její polovina, odpovídá také maximální výši možného přivýdělku evidovaných uchazečů o práci, kteří nemají nárok na podporu. Pro letošek je tento limit ve výši 11 200 Kč, příští rok vzroste na 12 450 Kč.
Jak se zvyšuje minimální mzda?
V současnosti navyšuje minimální mzdu valorizační mechanismus podle toho, jak se vyvíjí ekonomické ukazatele. Je navázán na predikci průměrné mzdy v národním hospodářství a na koeficient referující o kupní síle minimální mzdy vzhledem k životním nákladům. Koeficient, kterým se predikce průměrné mzdy násobí, stanovuje vláda nařízením, většinou na období dvou let. (Výsledná částka se následně zaokrouhlí na celé stokoruny nahoru.) V případě podstatné změny ekonomických podmínek je možné ho změnit i dříve.
Mechanismus výpočtu minimální mzdy je ukotven v zákoníku práce, stejně jako podmínky stanovení koeficientů pro výpočet minimální mzdy a jejich frekvence.
Nařízení vlády stanovuje koeficient pro výpočet minimální mzdy v roce 2027 a 2028 podle § 111 odst. 9 zákoníku práce tak, že:
- koeficient pro výpočet minimální mzdy pro rok 2027 činí 0,446,
- koeficient pro výpočet minimální mzdy pro rok 2028 činí 0,458.
Abychom mohli stanovit predikovanou průměrnou mzdu pro příští dva roky, potřebujete znát ještě odhad nominální průměrné hrubé měsíční mzdy od Českého statistického úřadu, který zveřejňuje v Makroekonomické predikci ministerstva financí. Podle té poslední, která vyšla v srpnu, se nominální mzda pro rok 2027 odhaduje na 55 627 Kč a pro rok 2028 je výhled na 58 599 Kč.
V kombinaci s koeficienty to i na základě zpřesněných odhadů znamená, že by minimální mzda v příštím roce opravdu mohla dosáhnout částky 24 900 Kč a výhled pro rok 2028 vychází na částku 26 900 Kč.



 ČLÁNKY DO MAILU