
Telefonát může začít oznámením, že si někdo na vaše jméno požádal o úvěr. Jindy volající tvrdí, že někdo na vás vytvořil virtuální platební kartu, získal přístup k účtu nebo se právě pokouší převést vaše úspory.
Co se dozvíte v článku
Podvodník se představí jako pracovník banky, policista nebo přímo vyšetřovatel. Někdy jako bezpečnostní pracovník přímo z „oddělení dozoru České národní banky.“ A v poslední době dokonce i jako pracovník Finančně analytického útvaru (FAÚ).
Lidé se pak chovají naprosto nelogicky a není to vůbec otázka inteligence nebo vzdělání.
Mimochodem, pokud nepatříte zrovna mezi finanční novináře nebo dozorovaný finanční subjekt, Česká národní banka ani FAÚ vám sami od sebe nikdy volat nebudou, a to ani v situaci, kdy na vašem účtu skutečně probíhají nestandardní operace. To je vždy v kompetenci vaší banky.
Podvodník přitom zná vaše jméno, někdy i další osobní údaje. Hovoří naléhavě a nabízí vám okamžité řešení. Váš bankovní účet je potřeba zabezpečit dříve, než peníze zmizí.
Ve skutečnosti k žádnému prolomení bankovnictví nedošlo. Podvodníci se vás teprve snaží přimět, abyste jim k penězům pomohli sami. Tyto případy denně čtete v médiích, ale lidé si stejně nenechají poradit. S mírnou dávkou ironie by na tyto případy šlo použít i přísloví je to marné, marné, marné
.
Prvním cílem je dostat vás pod tlak, vzbudit pocit ohrožení, naléhavosti a postupně vás přesvědčit, že nemůžete věřit nikomu. Lidé se pak chovají naprosto nelogicky a není to vůbec otázka inteligence nebo vzdělání. Mezi podvedenými klienty máme i vysokoškoláky, lidi pracující ve financích nebo úspěšné podnikatele,
potvrzuje praxi podvodníků na dotaz serveru Měšec.cz Aleš Černý, vedoucí oddělení Řízení retailových rizik v Air Bank, kdy hlavním nástrojem je vystavit oběti psychologickému nátlaku, aby podlehly a podvodníci z nich získali peníze.
Video: Jak v praxi funguje investiční podvod.
Z telefonátu se komunikace přesune na WhatsApp
Po prvním hovoru často následuje komunikace prostřednictvím WhatsAppu. Ten podvodníkům umožňuje posílat fotografie průkazů, smlouvy, potvrzení, výpisy z účtů a další údajné důkazy.
V reálně zachycené komunikaci, kterou má redakce k dispozici, se podvodník vydával za osobu řešící případ zneužití virtuální karty. Oběť dostala číslo údajné stížnosti, absolvovala několik telefonátů a následně obdržela dokument s logem České národní banky.
Proč WhatsApp?
Aplikace WhatsApp se používá hlavně kvůli dostupnosti, nikoli proto, že by podvodníkům poskytovala nějakou výjimečnou anonymitu. Navíc nelze obecně napsat, že je vždy hlavní aplikací, přes kterou se podvody provádějí, záleží totiž na zemi a typu podvodu.
U českých falešných bankéřů, investičních podvodů, inzertních a dalších podvodů je však dominantní, protože v Česku používá WhatsApp „skoro každý“, a to i přes prokazatelnou ztrátu soukromí, kdy uživatelé WhatsApp dobrovolně sdílejí svá data se společností Meta. V Česku tedy má největší uživatelskou základnu a umožňuje bezproblémově pokračovat v telefonním hovoru přes aplikaci.
Aplikace Telegram, Signal i Viber jsou podvodníky také využívány, jen u trochu jiných podvodných scénářů.
Aplikace Threema je naproti tomu pro podvodníky nezajímavá, protože ji nelze bez souhlasu uživatele automaticky propojit s konkrétní osobou. Threema nepoužívá jako hlavní identitu telefonní číslo. Každý uživatel dostane náhodně vytvořené osmimístné ID Three,a, které nemusí být spojeno s telefonem ani e-mailem. Podvodník proto zpravidla potřebuje znát přímo ID oběti nebo musí narazit na uživatele, který si účet dobrovolně propojil s telefonním číslem či e-mailem. To je pro masové rozesílání méně pohodlné než WhatsApp, kde lze zkoušet seznamy telefonních čísel. Neznamená to ale, že takové případy neexistují.
Součástí podvodné komunikace může být třeba kontakt vydávající se za Europol a údajná smlouva o vkladu. Dokument obsahoval razítka, podpisy, číslo případu i informaci o elektronickém podpisu. Na první pohled měl vypadat úředně, ale už na první pohled obsahoval do očí bijící chyby (více v boxu na konci článku).
Ve skutečnosti Česká národní banka žádné vklady občanům nezakládá, ani neslouží jako místo, kam byste měli během policejního vyšetřování přesouvat peníze.
Podvodníci počítají s tím, že když jste vystaveni stresu, nebudete kontrolovat každou formulaci. Důležitější než obsah dokumentu je dojem, který má vyvolat: případ je skutečný, situaci řeší úřady a volající je důvěryhodný.
„Protiúvěr“ vás před cizí půjčkou neochrání
Jedním z rozšířených scénářů je údajný úvěr sjednávaný cizím člověkem na vaše jméno. Podvodník vám bude tvrdit, že podezřelou žádost nelze jednoduše zrušit. Musíte si proto sami vzít úvěr ve stejné nebo ideálně ještě vyšší výši.
Volající může tento krok označovat jako protiúvěr, rezervní úvěr nebo bezpečnostní operaci. Peníze mají být následně převedeny na určený účet, vybrány v hotovosti nebo vloženy prostřednictvím bankomatu.
Když se nad tím zamyslíte, takový postup vůbec nedává smysl. Sjednáním dalšího úvěru se žádný údajný cizí úvěr nezruší. Naopak, vám vznikne skutečný úvěr a budete jej muset splácet, i když všechny peníze odešlete podvodníkům.
Typicky klient po hodinách telefonátů s podvodníkem sám vybírá hotovost a předává ji cizím lidem. A to i tehdy, když ho banka kontaktuje a varuje
, pokračuje v popisu fungování nátlaku Aleš Černý, specialista na bezpečnost a rizika v Air Bank.
Útočníci se přitom nemusí zastavit u jedné půjčky. Jakmile zjistí, že spolupracujete, hledají další zdroje peněz. Ptají se na vaše úspory, limity platebních karet, možnost dalších úvěrů nebo majetek příbuzných. Spravujete účty pro další subjekty, např. bytové družsrvo, SVJ či nějaký spolek? Bingo, podvodník tím může narazit na zlatou žílu a začne pracovat na dalším kroku vaší manipulace.
V zachycené komunikaci tak podvodník postupně začal řešit také peníze matky oběti. Instruoval ji, co má příbuzné říct, a naléhal, aby se převod uskutečnil co nejrychleji.
Video: Musíte si vzít úvěr, abyste zachránil své peníze!
Hlavně to nikomu neříkejte
Důležitou součástí manipulace je vaše izolace. Podvodník vám zakazuje mluvit s rodinou, pracovníky banky nebo skutečnou policií.
Například vám bude říkat, že jde o utajené vyšetřování, že zaměstnanci banky mohou být do případu zapojeni nebo že jakékoli prozrazení informací policejní akci ohrozí. V jednom z předložených chatů dostala oběť instrukci, že její matka může přijet, ale nesmí se nic dozvědět o vyšetřování.
Takový požadavek má jednoduchý účel. Kdo by situaci sledoval zvenčí, pravděpodobně by rychle upozornil na nesrovnalosti. Podvodník vás proto potřebuje udržet v uzavřeném prostředí, ve kterém je jediným zdrojem informací právě on vy nemáte ani čas, ani prostor ji ověřit. Je to psychologcká hra.
Pomáhají mu k tomu i dlouhé hovory. Komunikace může trvat několik hodin, někdy s krátkými přestávkami. Vy vůbec nedostanete prostor si předávané informace ověřit, poradit se nebo si od celé situace psychicky odpočinout.
Postupně navíc začnete plnit stále závažnější požadavky. Nejprve potvrdíte osobní údaje, poté nainstalujete aplikaci, navýšíte platební limity, požádáte o úvěr a nakonec odešlete své, půjčené nebo vámi spravované peníze. Každý předchozí krok zvyšuje pravděpodobnost, že všechno bude pokračovat až do odeslání nebo předání peněz.
Věty, které na 99,99 % znamenají podvodné jednání
Když s vámi někdo komunikuje (telefonicky, e-mailem, či jinak online) a řekne vám jednu z těchto vět, téměř vždy půjde o podvod.
Nainstalujte si tuto aplikaci.
Když vám to řeknou přímo v bance na pobočce, kde si aktivujete účet, je to samozřejmě v pořádku. Jenže tu aplikaci budete instalovat z oficiálního obchodu Apple, Google, nebo Huawei. Ne z odkazu pro stažení.
Nadiktujte mi kód z SMS/WhatsAppu.
SMS a jakýkoli kód je jen pro vás a nikdo jej po vás nesmí a nemůže chtít. České banky navíc WhatsApp pro ryze bankovní služby a ověřování nepoužívají.
Nyní spárujeme bankovnictví s bezpečným telefonem.
Už pojem „bezpečný telefon“ vás musí zarazit, že se něco děje. Ledaže byste byli v hledáčku tajných služeb, ale ty vám fakt volat nebudou.
Nejdříve zaplaťte poplatek, potom uvolníme výnos.
Učebnicový příklad manipulace.
Zůstaňte se mnou na lince a nikomu nevolejte.
Cílem je udržet vás na lince a ve stresu, aby váš mozek náhodou nezačal kriticky přemýšlet a neměl čas si promyslet další postup.
Pracovníci vaší banky jsou součástí podvodu.
Ano, „všichni lžou“ a nikomu nesmíte věřit. Určitě je proto potřeba věřit náhodné osobě, která vám volá, než prověřenému člověku z banky na pobočce, kterého lze idetifikovat…
Bezpečný účet (ne)existuje
Další častou variantou je tvrzení podvodníků, že peníze na vašem běžném účtu jsou v nebezpečí. Je proto nutné je rychle převést na tzv. bezpečný účet, rezervní účet nebo účet kontrolovaný policií či centrální bankou.
Jenže žádný takový speciální bezpečný účet, na který by banka, regulátor nebo policie žádala převod vašich úspor, neexistuje. Pamatujte si, že nejbezpečnější účet, který ochrání vaše peníze před podvodníky, je váš stávající účet ve vaší (jakékoli) bance.
Dřív jsme potřebovali hlavně IT bezpečnostní experty. Dnes je pro nás stejně důležitá expertiza z oblasti psychologie. Musíme totiž klienta přesvědčit, že je právě teď obětí manipulace,
poukazuje Aleš Černý z Air Bank na zásadní obrat podvodníků ve způsobu získání finančních prostředků obětí.
Stejně absurdní je požadavek na výběr hotovosti a její předání kurýrovi, policistovi nebo pracovníkovi jakéhosi samozvaného bezpečnostního oddělení. Policie ani banka neposílají k lidem prostředníky, kteří by od nich přebírali peníze kvůli jejich ochraně. Ledaže zrovna vy byste byli součástí společnosti, která se stará o doplňování hotovosti do bankomatů. Ale moment, ti přece jezdí obrněným vozem a peníze jsou v zabezpečených kazetách…To přece nedává smysl.
Video: Zadržení kurýra.
Dali byste na ulici jen tak cizímu člověku tisícovku? A svoji kartu včetně PINu? Svůj odemčený mobil? Vaše životní úspory v igelitové tašce? Jsou to přece nesmysly, ale stejně se toto děje – denně.
Podvodník vás bude přesvědčovat, abyste pracovníkovi na pobočce zatajili skutečný účel výběru. Doporučí vám například tvrdit, že peníze potřebujete na nákup automobilu, rekonstrukci nebo pomoc příbuznému.
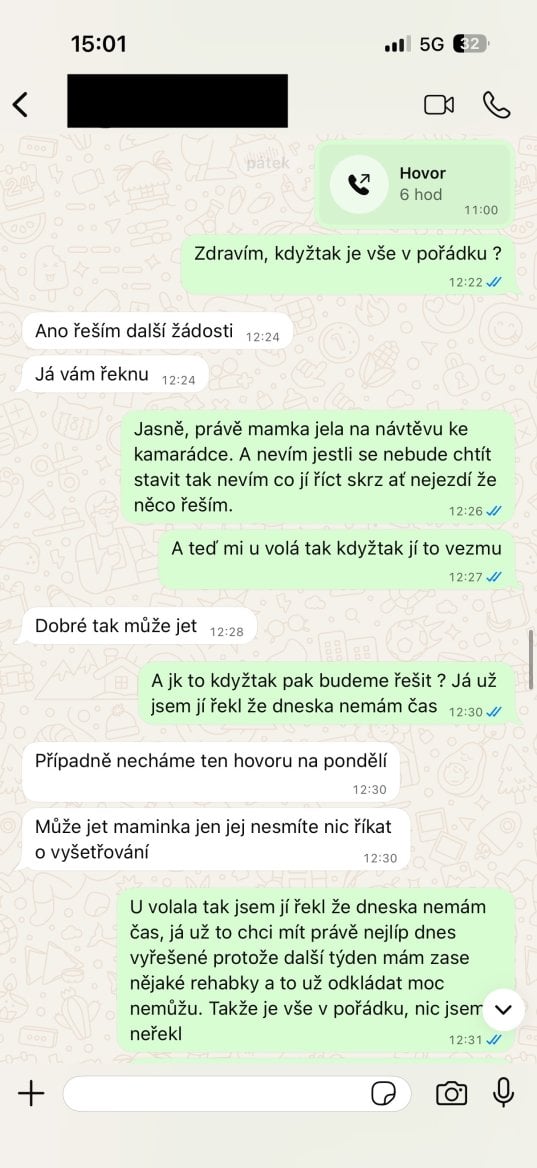
Screenhot reálné komunikace útočníka a oběti, která má účet u Air Bank. (31. 07. 2026)
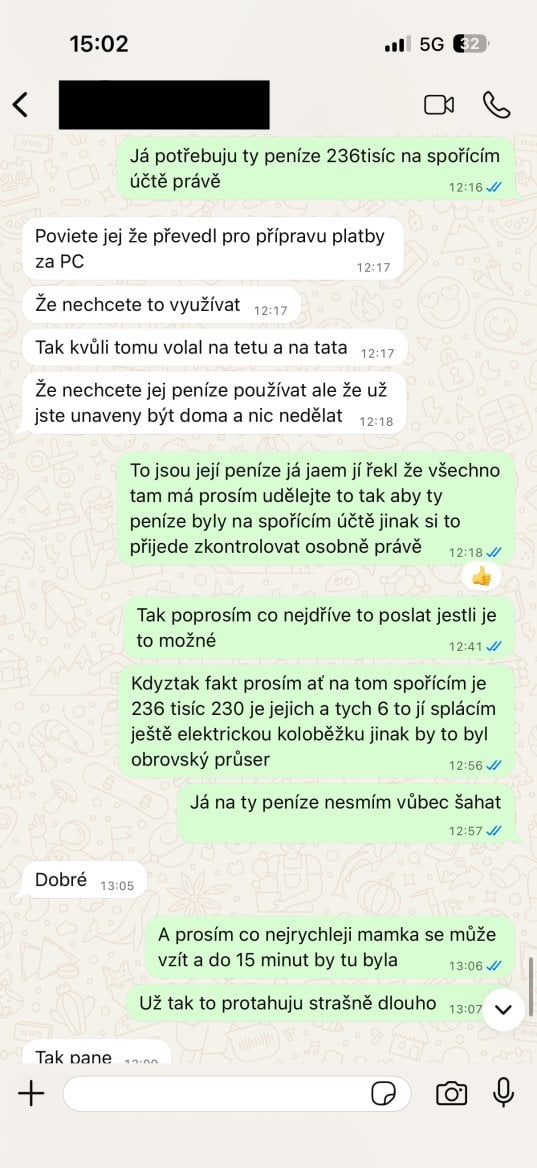
Screenhot reálné komunikace útočníka a oběti, která má účet u Air Bank. (31. 07. 2026)
Falešné investice fungují podobně
Jiný příběh, ale podobný mechanismus používají investiční podvody. Útočník vám nabídne mimořádně výhodnou investici a ukáže vám rostoucí zůstatek na falešné platformě.
Jenže čísla na obrazovce nepředstavují skutečné peníze. Podvodníci mohou upravovat výpisy, vytvářet falešná potvrzení nebo přímo ovládat to, co na investiční stránce vidíte. Celou „investiční platformu“ zpravidla ovládáte dvěma způsoby: buď máte přístup k webové aplikaci, do níž se přihlašujete nějakým uživatelským jméném a heslem (jde o cíleně vytvořený falešný web), nebo své „porftolio“ ovládáte jen přes přímé odkazy, které vám podvodník posílá.
Když chcete údajný výnos vybrat, objeví se další podmínka. Musíte zaplatit daň, aktivační poplatek, pojištění, kurzový rozdíl nebo poplatek za odblokování účtu, dosaďte si cokoli. Po první platbě tak pravidla následuje další požadavek.
Součástí útoku bývá instalace programu pro vzdálený přístup. Jde o jinak běžně používané komerční programy, které útočník zneužije pro svoji potřebu. Podvodník tvrdí, že vám pomůže s registrací nebo převodem, ve skutečnosti však sleduje vaši obrazovku telefonu či počítače a může vás navádět při přihlašování do bankovnictví.
Průšvihem je také spárování bankovní aplikace s novým zařízením. Požadavek na opsání kódu z SMS nebo potvrzení aktivace cizího telefonu není technickou pomocí, ale pokusem získat přístup k vašem účtu.
Skutečné situace s podvodníky a jejich komunikace
Investiční podvod: Náš robot garantuje výnos, žádné riziko.
Vishing – falešný bankéř: Přepojím vás na bezpečnostní oddělení, zůstaňte na lince.
Vishing – falešný policista: Tohle je důvěrné vyšetřování, nesmíte to s nikým probírat.
Nechoďte na pobočku, tam vám nepomůžou, řešíme to jen my spolu.
WhatsApp podvod: Kamarád/dcera/syn vám napíše: Potřebuji od tebe půjčit peníze, vrátím ti to hned, jak dorazím.
Kamarád/dcera/syn vám napíše nemám telefon a potřebuji zaplatit fakturu
. Viz screenshot níže:
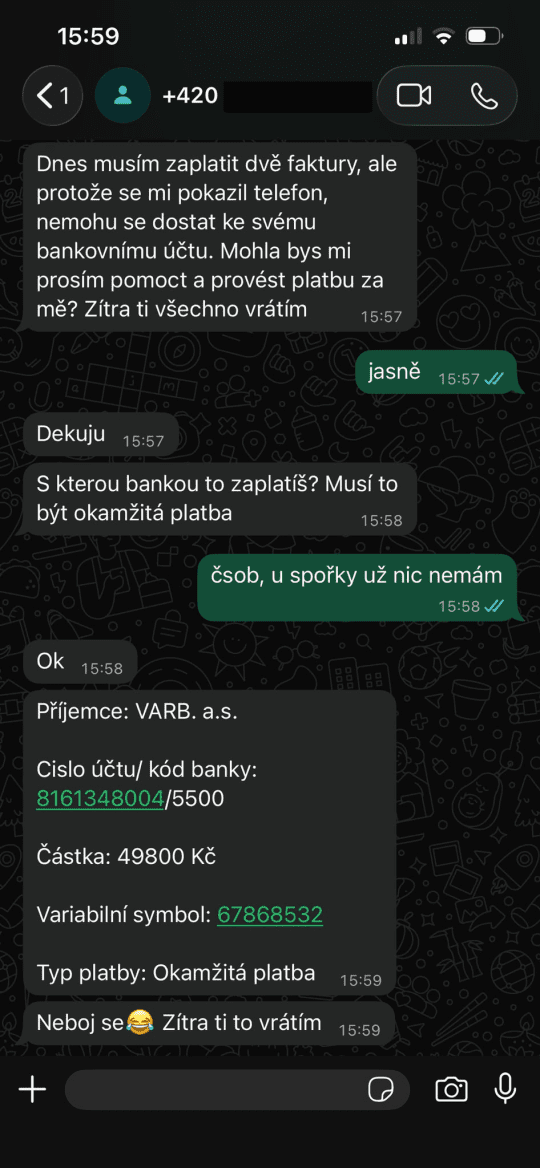
Skutečná komunikace oběti a útočníka, který se vydává za rodinného příslušníka a požaduje pomoc při "úhradě faktury". (07. 08. 2026)
Nejde primárně o prolomení banky
Současné podvody se neopírají o překonání zabezpečení banky. Do svého internetového nebo mobilního bankovnictví se přihlásíte správnými údaji, platbu sami zadáte a následně ji potvrdíte.
Z technického pohledu tak jde o platnou operaci. Jenže váš úkon – platba – je výsledkem manipulace, výhrůžek a nepravdivých informací.
„Typicky klient po hodinách telefonátů s podvodníkem sám vybírá hotovost a předává ji cizím lidem. A to i tehdy, když ho banka kontaktuje a varuje,“ popisuje Air Bank.
Právě proto banky mění způsob, jakým k podezřelým transakcím přistupují. Podle Air Bank v minulosti převažovalo pravidlo, že banka nemá klienta omezovat a při jeho trvajícím pokynu musí transakci provést.
Nyní může při přesvědčení, že je klient obětí manipulace, operaci zastavit. Air Bank uvádí, že počet pokusů o útok vzrostl o 60 %, zároveň se jí ale po změně přístupu podařilo snížit celkovou výši škod o 40 %.
Tak, jak se podvody vyvíjejí, banky kromě běžných odborníků na IT bezpečnost stále více musejí mít schopnost rozpoznávat psychologickou manipulaci a vysvětlit vám, že člověk, kterému několik hodin důvěřuje, je ve skutečnosti podvodníkem.
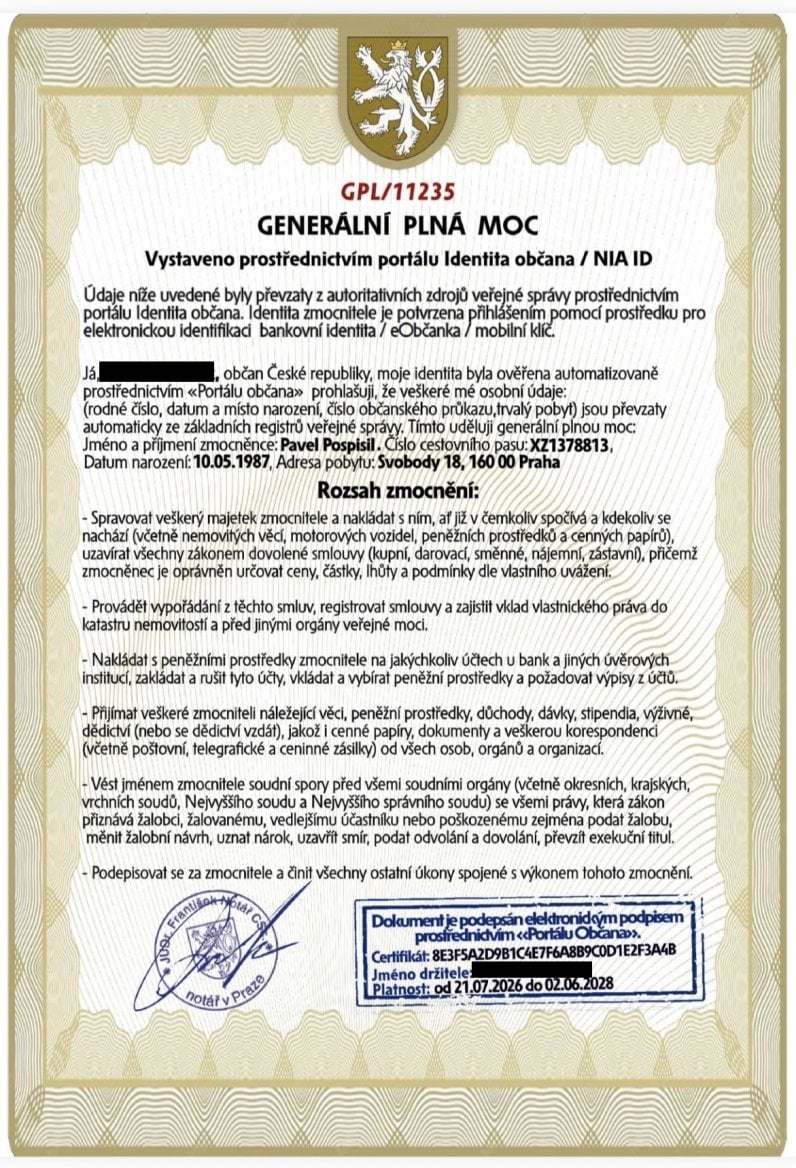
Podvodný dokument s neexistující "plnou mocí" obsahuje řadu pravopisných, gramatických, slohových i faktických chyb. (26. 07. 2026)
Jak podvod bezpečně přerušit
Není otázkou, zda, ale kdy vám takový podvodník napíše či zavolá. Nejdůležitější je ukončit komunikaci. Nehádejte se s volajícím a nesnažte se ho přesvědčit, že jste podvod odhalili. Jednoduše zavěste.
Sami zavolejte své bance. Použijte číslo z její oficiální aplikace, webových stránek nebo zadní strany platební karty. Nevolejte zpět na číslo, které vám nadiktoval volající nebo poslal v chatu.
Pokud se někdo vydává za policistu, kontaktujte Policii České republiky běžnou cestou. Nikdy pravost údajného policisty neověřujte přes jeho kolegu, kontaktní kartu nebo dokument zaslaný prostřednictvím WhatsAppu.
Dokud situaci neověříte:
- neposílejte žádné peníze,
- nevybírejte hotovost,
- nežádejte o úvěr,
- neinstalujte aplikace podle pokynů volajícího,
- nesdělujte kódy z SMS ani údaje z platební karty,
- nepotvrzujte přidání nového zařízení do bankovnictví,
- řekněte o situaci někomu blízkému – nebuďte na to sami.
Pokud už jste platbu odeslali nebo předali hotovost, kontaktujte okamžitě policii i banku. Ani vaše rychlá reakce vrácení peněz nezaručí, může však zvýšit šanci, že se převod podaří zastavit nebo dohledat.
Video: Jednoduše zavěste.
AI může podvodníky zbavit špatné češtiny
Některé předložené zprávy obsahují nápadně špatnou češtinu, nesprávné tvary slov a neobvyklé formulace. To může být užitečný varovný signál, nelze se na něj však spoléhat.
Současné modely umělé inteligence dokážou podvodníkům během několika sekund opravit text, vytvořit úředně znějící dokument nebo připravit odpověď přizpůsobenou konkrétní oběti.
Dalším krokem může být častější napodobování hlasu vašich příbuzných, kolegů nebo pracovníků banky. Ani známý hlas, fotografie průkazu nebo dokument s razítkem proto nemusí dokazovat, s kým skutečně komunikujete.
Rozhodující je požadované jednání. Jakmile vás někdo tlačí k převodu peněz, výběru hotovosti, sjednání úvěru, instalaci aplikace nebo utajení celé situace, hovor ukončete a vše si ověřte nezávislou cestou.
Podvodný dokument od ČNB (z aplikace WhatsApp) – seznam viditelných chyb
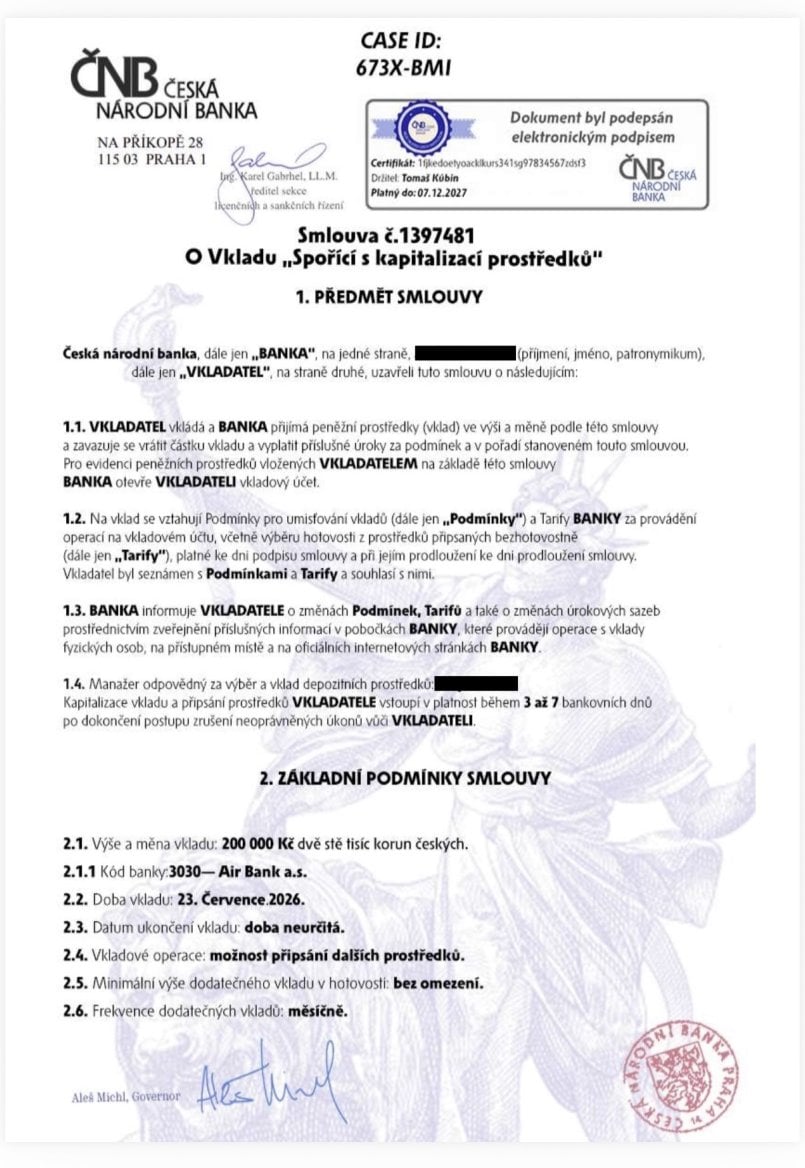
Podvodný dokument s logem ČNB obsahuje řadu pravopisných, gramatických, slohových i faktických chyb. (26. 07. 2026)
Elektronický podpis
„Certifikát“ je tvořen nesrozumitelným řetězcem bez jasně uvedené certifikační autority.
Je uvedena jen platnost certifikátu do roku 2027, ale chybí datum a čas samotného podpisu.
Není uvedeno, zda jde o kvalifikovaný podpis, pečeť, časové razítko ani výsledek ověření.
Ruční podpis guvernéra, kulaté razítko a grafický „elektronický podpis“ jsou na jednom dokumentu nahromaděny jen pro efekt.
Podpis v horní části a podpis dole jsou samostatně vložené obrázky.
Jazykové a logické chyby
„Spořící“ má být v názvu produktu „spořicí“ – píše se krátké „i“ podle slova spořit.
„Smlouva č.1397481“ – chybí mezera po zkratce: „č. 1397481“.
„Kód banky:3030“ – chybí mezera po dvojtečce.
„23. Července.2026.“ – správně je „23. července 2026“ (malé „č“).
Nadpis „O Vkladu“ má nelogicky velké písmeno uprostřed na začátku a uprostřed názvu, „O“ a „V“
„Aleš Michl, Governor“ je anglický titul uprostřed českého dokumentu.
„CASE ID“ je opět angličtina, navíc skutečné dokumenty ČNB používají označení jako „Č. j.“, spisovou značku, datum a počet stran, nikoli „CASE ID“.
Údaj „příjmení, jméno, patronymikum“ je doslovným překladem z ruskojazyčné šablony. V české smlouvě by se běžně uvádělo jméno, příjmení, datum narození a adresa.
Věta „uzavřeli tuto smlouvu o následujícím“ je nepřirozená. Běžné znění je například „uzavírají tuto smlouvu“ nebo „dohodli se na následujícím“.
„Za podmínek a v pořadí stanoveném touto smlouvou“ nedává v souvislosti s vrácením vkladu přirozený smysl.
„Podmínky pro umisťování vkladů“ je doslova strojový překlad a ještě gramaticky špatný.
Text tvrdí, že informace budou zveřejněny na pobočkách banky, které provádějí operace s vklady fyzických osob. ČNB žádnou síť retailových poboček nemá.
„Manažer odpovědný za výběr a vklad depozitních prostředků“ není standardní smluvní ani bankovní formulace. Takový výraz ani funkce se v Česku nepoužívá.
Věta o „dokončení postupu zrušení neoprávněných úkonů vůči vkladateli“ je prakticky nesrozumitelná a připomíná typickou podvodnou historku o odblokování či navrácení peněz.
„Doba vkladu: 23. července 2026“ zaměňuje dobu za datum.
Následující „Datum ukončení vkladu: doba neurčitá“ naopak zaměňuje datum za dobu. Oba údaje jsou prohozené.
U údajného spořicího produktu zcela chybí úroková sazba, způsob její změny, připisování úroků, daň, podmínky výběru a případné poplatky.
Chybí číslo vkladového účtu nebo IBAN.
Chybí úplná identifikace klienta a jeho adresa.
Chybí datum a místo uzavření smlouvy.
Chybí podpis klienta.
Není uvedeno IČO ČNB ani jasné kontaktní či reklamační údaje.
Grafické drobnosti
Několik různých verzí loga ČNB má odlišnou kvalitu a proporce.
Fonty, tloušťky textu a zarovnání se výrazně mění.
Obří dekorativní postava a červené razítko jsou legračním amatérským „certifikátem“, ale rozhodně ne bankovní smlouvou.
Rozlišení některých vložených prvků je výrazně nižší než okolní text.
Razítko, podpisy a „certifikát“ jsou vrstvy vložené do grafického editoru.
Dokument kombinuje prvky správního rozhodnutí ČNB s prvky komerční bankovní smlouvy a zahraniční šablony.


 ČLÁNKY DO MAILU