Peněžní dům, spořitelní družstvo, nejmenší česká družstevní záložna, ukončuje svou činnost. Poslední den provozu její pobočky byla středa 23. září 2026. Autor článku centrálu i pobočku v jedné budově v Uherském Hradišti v její poslední den veřejné činnosti navštivil. Pobočka byla otevřená, ale pracovníci Peněžního domu už jen připravovali krabice a šanony pro dokumenty. Desítky zakladačů byly urovnané do sloupců a bylo jasné, že příběh slovácké kampeličky po 30 letech úspěného fungování končí.
Šel by ještě otevřít účet?,
zeptal jsem se, přestože mi bylo jasné, co se dozvím. Už skoro půl roku ne,
přišla odpověď pracovnice a pokračovala v zajišťování dokumentů pro archivaci. V pobočce družstva byly celkem tři ženy a jednou z nich byla ředitelka pobočky a zároveň předsedkyně představenstva Ivana Kovářová Švajdová. Ta mi potvrdila, že družstvo je v dobré kondici, ale kombinace silné konkurence a regulatorních požadavků už nedává smysl v tomto podnikání pokračovat. Důvodem tedy není nedostatek kapitálu ani problémy s hospodařením, ale dlouhodobá změna podmínek na finančním trhu.
Shrnutí v kostce
Peněžní dům, nejmenší česká družstevní záložna, ukončuje po téměř 30 letech činnost a vstupuje do řízené likvidace. Podle vedení nejde o řešení finančních problémů, ale o strategické rozhodnutí reagující na změny na finančním trhu.
Konec kampeličky nepřichází kvůli ztrátovému hospodaření. Peněžní dům byl v posledních letech v zisku, ale současně ale klesal objem vkladů, úvěrů i celkový obchodní objem.
Hlavním důvodem ukončení byla dlouhodobá neudržitelnost samostatného fungování malé záložny. Kombinace silné konkurence velkých bank, vysokých nákladů na technologie, kybernetickou bezpečnost a regulatorní požadavky podle vedení omezovala možnosti dalšího růstu.
Banka CREDITAS získala v roce 2025 většinový podíl v Peněžním domě, ale pokračování kampeličky nebylo jejím cílem. Strategie směřovala k ukončení činnosti a následné řízené likvidaci, kterou schválila členská schůze.
V rámci likvidace se Peněžní dům zaměřuje na vypořádání závazků vůči členům, prodej úvěrového portfolia a postupné ukončení provozu. Po jeho odchodu zůstanou v Česku aktivní už jen dvě družstevní záložny – Artesa a Citfin.
Shrnutí v kostce je vytvářeno s pomocí AI.
To potvrzují i čísla, která z posledních výročních zpráv ukazují specifickou situaci: Peněžní dům byl v zisku, ale současně se zmenšoval.
V roce 2025 vykázal zisk před zdaněním 7,75 milionu Kč a po zdanění 6,59 milionu Kč. Za rok 2024 činil čistý zisk 13,1 milionu Kč.
Bilanční suma ale meziročně klesla ze 777 milionů Kč na 691 milionů Kč. Zároveň klesly členské vklady z 573,5 milionu Kč na 481,3 milionu Kč a objem poskytnutých úvěrů ze 440,9 milionu Kč na 365,6 milionu Kč.
Logo uvnitř pobočky a centrály Peněžního domu, spořitelního družstva. Havlíčkova 1221, Uherské Hradiště (23. 09. 2026)
Skupina CREDITAS měla cíl jasný: Kampelička skončí
Peněžní dům v roce 2025 ovládla Banka CREDITAS prostřednictvím převodu většinového družstevního podílu. O rok později ale družstvo končí a vstupuje do řízené likvidace. Banka CREDITAS odsouhlasila na členské schůzi spolu s ostatními přítomnými členy zvolenou strategii řízené likvidace. Rozhodnutí bylo jednomyslné,
potvrdila na dotaz Měšce Lucie Brunclíková, ředitelka marketingu a komunikace skupiny CREDITAS.
Peněžní dům patří mezi poslední generaci českých družstevních záložen, které přežily krizi kampeliček z přelomu tisíciletí.
Pokračování činnosti Peněžního domu, případně jeho začlenění do skupiny CREDITAS však již od samého počátku nebylo v plánu. Ani jinou formu působení Peněžního domu Banka CREDITAS nezvažovala: Banka byla rozhodnuta o této strategii již před svým vstupem do Peněžního domu,
pokračuje Lucie Brunclíková.
Podle vedení Peněžního domu se na vývoji podepsalo prostředí finančního trhu, konkurence velkých bank a změny v chování klientů. Výroční zpráva zmiňuje také nízký objem nově čerpaných úvěrů a odliv části prostředků významných členů.
Peněžní dům vznikl v roce 1996 a zaměřoval se především na lokální klientelu v regionu Uherského Hradiště.
V Česku už tak zůstávají aktivní jen dvě družstevní záložny: Artesa, spořitelní družtvo a Citfin, spořitelní družstvo.
Regulace, technologie a konkurence bank. Proč i zisková kampelička raději skončila
Požádal jsem Ivanu Kovářovou Švajdovou, ředitelku a předsedkyni představenstva Peněžního domu, spořitelního družstva, o osobní rozhovor. Paní ředitelka se však omluvila pro značné časové vytížení a poslala mi odpovědi na mé otázky. Ty níže publikuji.
Kdy padlo definitivní rozhodnutí, že Peněžní dům ukončí svou činnost?
Definitivní rozhodnutí o změně strategie padlo v první polovině roku 2026. Na mimořádné členské schůzi 12. března 2026 byla schválena nová strategická koncepce, která už nepočítala s dalším rozvojem družstva, ale s řízeným útlumem jeho činnosti a následnou likvidací.
Nebyl to ale krok ze dne na den. Předcházela mu dlouhá úvaha o tom, jakou budoucnost může mít malé samostatné družstvo v současném regulatorním a konkurenčním prostředí.
Jak dlouho vedení zvažovalo variantu pokračování a jaké byly alternativy?
O budoucnosti Peněžního domu jsme uvažovali delší dobu a průběžně již několik let zpátky. Nešlo o rozhodování mezi „pokračovat, nebo skončit“ bezprostředně, ale o posuzování několika variant – od pokračování v samostatném provozu, změny vlastnického a strategického uspořádání, až po transformaci na banku.
Byla hlavním důvodem velikost družstva, tedy že malá lokální záložna už obtížně konkurovala velkým bankám?
Velikost byla jedním z významných faktorů, ale neřekla bych, že šlo pouze o velikost. Malá instituce má proti velkým bankám výrazně menší prostor rozložit fixní náklady, investice do technologií, kybernetické bezpečnosti, compliance a dalších náročných regulatorních požadavků.
Jakou roli hrála změna úrokového prostředí po období vysokých sazeb?
Významnou. Pro malé družstvo je změna sazeb vždy mnohem citelnější, protože nemá tak širokou škálu produktů a výnosových zdrojů jako velká banka.
Pobočka a centrála Peněžního domu, spořitelního družstva. Havlíčkova 1221, Uherské Hradiště (23. 09. 2026)
Peněžní dům skončil poslední dva roky v zisku. Proč tedy vedení dospělo k závěru, že dlouhodobý provoz se už nevyplatí?
To je podle mě jedna z nejdůležitějších věcí, kterou je potřeba vysvětlit. Rozhodnutí nebylo motivováno tím, že by Peněžní dům nebyl schopen vydělávat.
Otázka ale zněla jinak: Dokáže takto malá instituce za těchto podmínek dlouhodobě růst, investovat, plnit všechny regulatorní požadavky a současně dosahovat výnosnosti, která odpovídá rizikům a nákladům dalšího provozu?
Nešlo tedy o řešení akutního problému, ale o rozhodnutí s výhledem na další roky.
Jaká by mohla být minimální velikost družstva, při které by podle vás ještě dávalo ekonomický smysl pokračovat?
Nedávala bych tomu jedno konkrétní číslo. Velikost družstva a počet členů není rozhodující. Podstatné je, jaký má družstvo objem aktiv, úvěrů a vkladů, výnosovou schopnost a nákladovou základnu a zda je schopné financovat všechny technologické, personální a regulatorní požadavky.
Jinými slovy, několik set členů může být životaschopných v určitém modelu, ale jiná instituce může potřebovat násobně větší počet členů, resp. objem obchodů. Neexistuje podle mě univerzální hranice, od které je družstvo automaticky ekonomicky životaschopné.
Byl problém především v budoucí ziskovosti, nebo v možnosti dalšího růstu?
Spíše v dlouhodobé možnosti růstu a udržitelnosti obchodního modelu. Aktuální ziskovost sama o sobě nebyla důvodem k ukončení. Problém byl v tom, že při zachování konzervativního přístupu k riziku byla nová úvěrová produkce velmi nízká.
V roce 2025 schválila úvěrová komise nové úvěry jen za 19,6 mil. Kč – zejména kvůli silné konkurenci bank a z toho plynoucí nízké poptávce.
Nešlo o to, že bychom neuměli být ziskoví dnes, ale že jsme neviděli dostatečně přesvědčivý prostor pro dlouhodobý růst při zachování rozumné míry rizika v budoucnu.
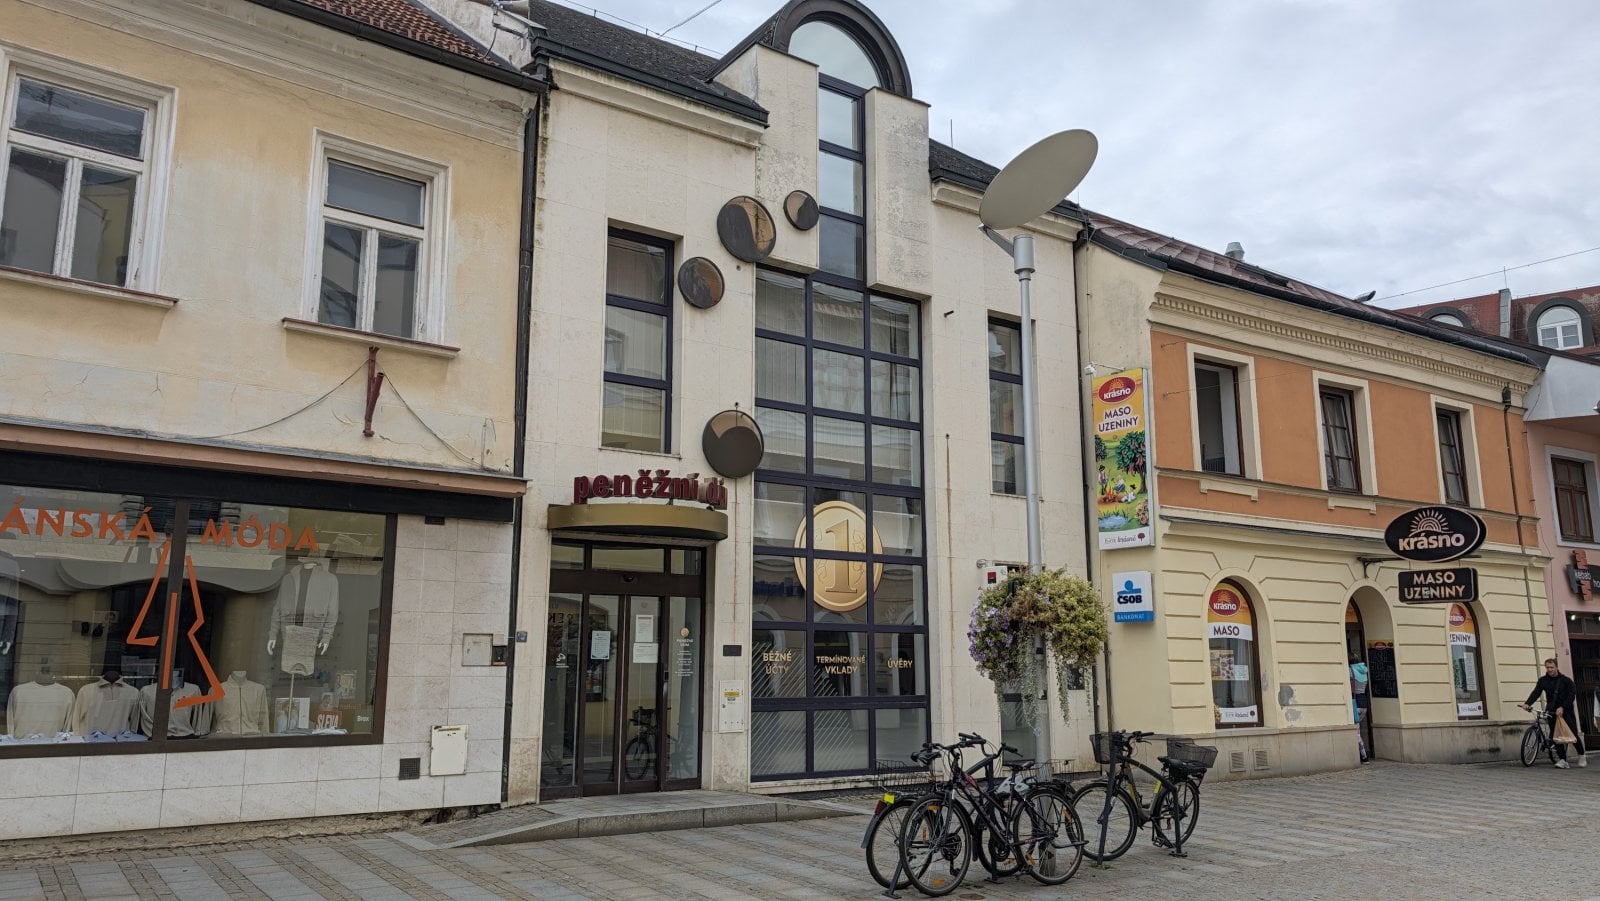
Pobočka a centrála Peněžního domu, spořitelního družstva. Havlíčkova 1221, Uherské Hradiště (23. 09. 2026)
Jak se za posledních 5 let změnil počet členů, objem vkladů a úvěrů?
Vše je součástí výročních zpráv, které jsou veřejně dostupné na internetu. Nicméně počet členů měl dlouhodobě klesající tendenci.
Závazky vůči členům, tedy klientské vklady, klesly meziročně o téměř 100 mil Kč na 481,3 mil. Kč. Objem klientských pohledávek, tedy úvěrových produktů, klesl z 600 mil. Kč (rok 2022) na 366 mil Kč k 31.12.2025.
Celkově tedy v posledním období vidíme jednoznačný trend postupného zmenšování obchodního objemu než růstu.
Jakou roli hrála Banka CREDITAS při rozhodování o budoucnosti Peněžního domu?
Banka CREDITAS hrála významnou roli především tím, že v roce 2025 došlo ke změně vlastnické struktury Peněžního domu a Banka CREDITAS se stala majoritním členem. Tento krok byl schválen členskou schůzí 30. května 2025 a byl připravován v součinnosti s ČNB.
Existovala i varianta pokračování pod novým vlastníkem?
Ano, tato varianta byla reálně ve hře. O Peněžní dům byl ze strany potenciálních zájemců zájem a v průběhu času jsme jednali s více stranami. Nakonec jsme ale nenašli partnera, který by pro nás byl z hlediska dlouhodobé stability, důvěryhodnosti a způsobu dalšího fungování družstva dostatečně přesvědčivý.
A nový vlastník Banka CREDITAS měl jasně danou strategii již od samého počátku nabytí kvalifikované účasti.
Co bylo hlavním důvodem, proč se nakonec nepokračovalo v provozu družstva?
Kombinace několika faktorů, které jsem již uvedla. Nejdůležitější byla naše odpovědnost vůči členům.
Pokud jsme dospěli k závěru, že další provoz by znamenal stále větší investice a náklady bez dostatečně přesvědčivého dlouhodobého růstového potenciálu, považovali jsme za odpovědné připravit řízený útlum v době, kdy je družstvo ekonomicky stabilní.
Pobočka a centrála Peněžního domu, spořitelního družstva. Havlíčkova 1221, Uherské Hradiště (23. 09. 2026)
Jaký je nyní harmonogram likvidace?
Rok 2026 je rokem řízeného útlumu. Už se nevyhledávají nové obchodní příležitosti a činnost se soustředí na správu a postupné zpeněžení stávajícího úvěrového portfolia, vypořádání vkladů a prodej majetku.
Prodej úvěrového portfolia byl schválen mimořádnou členskou schůzí 17. září 2026. Nyní probíhají jednotlivé kroky vypořádání transakcí. Naším cílem je požádat ČNB o souhlas se zrušením družstva s likvidací nejpozději v prosinci tohoto roku.
Jak budou vypořádány členské vklady?
Prioritou je řádné a postupné vypořádání závazků vůči členům, které právě probíhá. Právě zajištění dostatečné likvidity pro vypořádání všech závazků je jedním z hlavních cílů řízeného útlumu.
Co se stane s úvěry klientů Peněžního domu, resp. kdo vyhrál výběrové řízení?
Úvěrové portfolio bylo nabídnuto v transparentním výběrovém řízení. Členská schůze následně 17. září 2026 schválila jeho prodej.
Pro klienty je podstatné, že postoupením úvěru nezaniká jejich závazek. Mění se věřitel, který bude pohledávku dále spravovat.
Jaký bude další osud zaměstnanců a pobočky?
Postupně dochází k útlumu činnosti, a tomu odpovídá i snižování počtu zaměstnanců. Pracovní vztahy jsou a budou ukončovány v návaznosti na dokončení jednotlivých činností a kroků potřebných pro útlum a likvidaci.
Pobočka už nebude fungovat v běžném režimu. Od 28. září 2026 nebude otevřena v dosavadních provozních hodinách a komunikace s členy bude dále probíhat především telefonicky a dalšími dostupnými kanály.
Když se podíváte zpět na téměř 30 let existence Peněžního domu, co považujete za váš největší úspěch)?
Za největší úspěch Peněžního domu považuji to, že se nám podařilo téměř třicet let udržet samostatnou finanční instituci v Uherském Hradišti a vybudovat si důvěru lidí, kteří nám svěřovali své peníze a využívali naše služby. A to v prostředí, které se za tu dobu měnilo a změnilo opravdu zásadně.
Osobně si nejvíce cením toho, že jsem měla možnost u toho být a nést odpovědnost za družstvo v různých obdobích, tedy i ve chvílích, kdy bylo potřeba dělat obtížná rozhodnutí.
Pro mě není úspěchem za každou cenu pokračovat. Úspěchem je podle mě také umět včas poznat, kdy je potřeba změnit směr, a dokázat činnost ukončit řízeně a s maximální ochranou členů.
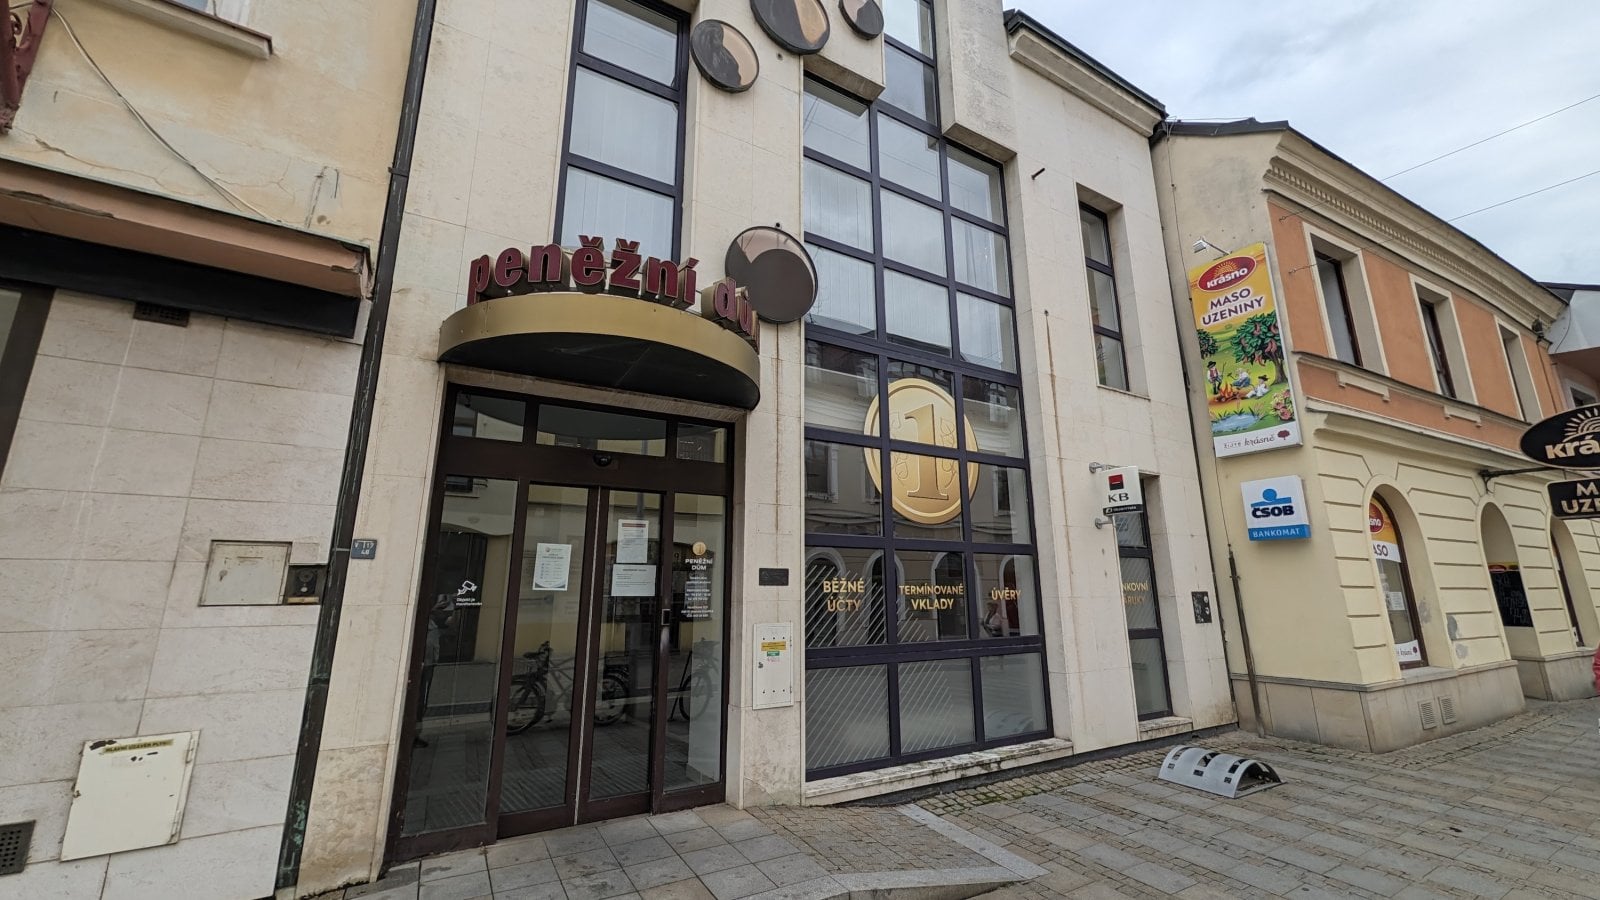
Pobočka a centrála Peněžního domu, spořitelního družstva. Havlíčkova 1221, Uherské Hradiště (23. 09. 2026)
Změnil se podle vás český finanční trh natolik, že prostor pro malé regionální kampeličky prakticky zmizel?
Malá družstevní záložna může mít své místo například tam, kde dokáže nabídnout osobní přístup, znalost místního prostředí a rychlé rozhodování.
Problémem je, že tyto výhody dnes musí být schopna spojit s náklady a zejména požadavky, které jsou v mnoha ohledech totožné jako u mnohem větších finančních institucí. A právě tato kombinace je pro malou instituci velmi náročná.
Kdyby dnes někdo zakládal novou malou družstevní záložnu, co by musel dělat, aby v konkurenci bank přežil?
Musel by od začátku mít velmi jasně definovaný obchodní model, a především silnou konkurenční výhodu. Nestačilo by být jen „malou bankou s osobním přístupem“.
Musel by mít dostatečnou kapitálovou a klientskou základnu, velmi efektivní technologické a IT zázemí, nízkou nákladovou základnu a současně jasně definovaný segment klientů, kterému velké banky nedokážou nabídnout stejnou službu.


 ČLÁNKY DO MAILU