Hypotéky pro OSVČ byly vždycky tak trošku problematické. Jak pro podnikatele, kteří měli obtíže na ně někdy dosáhnout navzdory tomu, že jejich finanční situace není špatná, tak pro banky, které si financováním nevěděly rady a tak volily bezpečný přístup, který byl v praxi pro mnohé zbytečně přísný.
Banka totiž příjmy podnikatelů nevidí tak, jako je vidí sami podnikatelé. Týká se to hlavně těch, kteří využívají výdajový paušál, ale reálné náklady mají jen v zanedbatelné výši. Disponibilní příjem je v praxi možná výrazně vyšší, než ten „na papíře“ (rozuměj, v daňovém přiznání). Banky však musí být opatrné, zákon jim totiž nařizuje před poskytnutím úvěru důkladně prověřovat úvěruschopnost.
Jak upozornil David Eim, místopředseda představenstva Gepard Finance, legislativa však neříká, jak by to přesně měly udělat. Proto se přístupy jednotlivých bank liší, což má za důsledek různé podmínky u hypoték nebo dokonce rozdíl v tom, zda vůbec banka úvěr poskytne či nikoli.
Posouzení příjmů ze strany banky může podnikatele překvapit
Podnikatelé mohou být často překvapeni tím, jakou výši příjmů jim banka pro účely pořízení hypotéky přizná. Oni sami výši svého disponibilního příjmu znají, vědí, kolik jsou schopni měsíčně odložit stranou nebo dát na splátku hypotéky, aniž by je to finančně omezilo. Čísla, která vidí banka, ale mohou být jiná.
Pokud klient vede účetnictví a podává daňové přiznání, můžeme říci, že toto daňové přiznání poskytuje poctivý obraz jeho ekonomické situace. Ale pokud klient podává daňové přiznání, kde uvádí výdaje tzv. paušálem, pak toto daňové přiznání ekonomickou situaci klienta poctivě nepopisuje. Obsahuje sice informaci, kolik klient za rok vyfakturoval, ale neobsahuje informaci, kolik peněz v rámci podnikání vydal,
vysvětluje Eim s tím, že výdajový paušál vlastně neříká nic o tom, v jaké výši jsou skutečné náklady podnikatele.
Můžete mít reálné náklady těsně pod paušálem nebo dokonce nad ním (ale paušálem si usnadňujete život kvůli evidenci). Ale existují i živnosti, u nichž jsou reálné měsíční náklady v porovnání s uplatněným výdajových paušálem zanedbatelné a disponibilní příjem je tak výrazně lepší než ten, který vychází podnikateli v přiznání. To ale banka přesně posoudit neumí.
Jak se na to dívá banka
David Eim si na pomoc bere příklad z praxe, kdy si podnikatel měsíčně vyfakturuje 80 – 100 tis. Kč, roční příjmy jsou zhruba kolem milionu korun. Uplatňuje zároveň 60% výdajový paušál, ve skutečnosti ale platí kvůli své činnosti jen mobil, internet a jednou za pár let nový laptop. Když odvody vyčíslíme zhruba na částku kolem 140 tis. Kč, může jít podnikatel do banky s tím, že má každý měsíc k dispozici 65 tis. Kč. Velmi orientačně můžeme odhadnout, že s takovým příjmem by mohl dosáhnout na hypotéku ve výši 6,5 mil. Kč. Banky ovšem tyto příjmy posoudí velmi obezřetně a klient záhy zjistí, že mu uznají příjem v rozmezí 40 tis. až 53 tis. Kč. To je o dost méně, než klient čekal. S příjmem kolem 50 tis. Kč může uvažovat nad hypotékou kolem 5 mil. Kč. To může být nepříjemné překvapení,
upozornil hypoteční specialista.
Současná praxe je přitom jinde, než bývala třeba před 12 lety. Tehdy se dalo narazit na přístup, kdy se banka bez dalšího podívala do daňového přiznání na příjmy po odečtení výdajového paušálu a ze zbytku odečetla ještě pojistné. Poměrně dobře zaopatřený podnikatel tak skončil v jejich očích jako osoba s nízkými příjmy.
To už se posunulo, přesto má posouzení příjmů u OSVČ své limity. Jako zdroj informací banky používají běžný účet. Zvláště u paušální daně je to vlastně jediný relevantní zdroj informací o příjmu. Ale i tam v důsledku uznají řekněme 70 % jako čistý příjem klienta, což pro nemalou část lidí znamená, že jejich skutečné disponibilní peníze jsou větší, než to, co banka uzná,
uvedl pro Měšec.cz Eim.
Banky se tím chrání, kdyby si někdo snad chtěl příjmy na běžném účtu v očích banky uměle navyšovat dalšími transakcemi, které ve skutečnosti nejsou disponibilním příjmem.
Podle Eima v současnosti banky odečítají tzv. modifikovaný paušál, tedy paušál o něco menší, než je ten skutečný. Nebo se odečte skutečný, ale neřeší se odvody. Více banky zahrnuly do výpočtů hlavní obor podnikání, tzv. NACE kód, takže do jisté míry selektují profese, ale pořád platí, že úplné pravdy se dobrat v podstatě nelze a banka musí být obezřetná a proto spíše přísnější než zbytečně benevolentní
.
Není ale možné podle něj z hlediska postupu bank úplně paušalizovat. V oblasti OSVČ s paušálními výdaji a OSVČ s výdajovým paušálem, a potom zvláště u vybraných profesí (tzv. svobodná povolání) se banky mohou lišit i dost zásadně. Takže schopnost porovnat podmínky napříč trhem může být v některých případech otázkou toho, zda hypotéka bude nebo nebude,
varuje Eim.
U podnikatele v režimu paušální daně s příjmem na účet ve výši 80 tis. Kč měsíčně mu podle zkušeností z praxe vyšel uznatelný příjem, který banka pro účely poskytnutí hypotéky i v rozmezí cca 35 – 56 tis. Kč, což je značný rozptyl.
Eim závěrem upozornil na to, že banka, která uzná z příjmů nejvíce, nemusí být nutně vždy nejlepším řešením. Ve schvalovacím procesu může ta „přísnost“ být prostě jen schována někde jinde, než ve větší redukci uznatelného příjmu
. To znamená, že co bude někde nejvhodnější pro jednoho podnikatele, nemusí být optimální variantou pro jiného. Proto se nedá paušálně říci, že by nějaká bank byla z hlediska financování hypoték pro OSVČ tou nejlepší variantou.
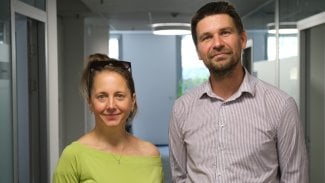
S Davidem Eimem a Jiřím Pathym z Gepard Finance jsme si v našem podcastu S Měšcem v plusu před časem povídali o hypotékách podrobněji.
Podcast si můžete poslechnout přímo tady:



 ČLÁNKY DO MAILU