Podpojištění. Téměř každý to slovo už zná, ale málokdo se nad ním doopravdy zamyslí a ještě méně lidí ví, jaké důsledky s sebou nese. Přitom podpojištěný majetek je nejčastější chybou, se kterou se odborníci na neživotní pojištění v praxi setkávají. Právě o těch nejčastějších chybách a spoustě dalších informací, které jste o pojištění možná nevěděli, si v našem podcastu povídáme s Lenkou Slabejovou, gestorkou oblasti neživotního pojištění v České asociaci pojišťoven (ČAP).
Podpojištění vzniká, když pojistná částka, na kterou máte ve smlouvě pojištěný např. váš rodinný dům, je nižší, než jeho pojistná hodnota. Pojistná hodnota zase referuje o tom, za kolik byste váš dům na daném místě znovu postavili dnes, pokud by došlo ke zničení toho původního.
Podpojištění se ale nemusí týkat jenom pojištění nemovitosti (domu či bytu), ale také pojištění domácnosti, tedy vybavení bytu či domu. Obecně může vzniknout u pojistek, kde uvádíte pojistnou částku. Netýká se naopak těch, kde se pojišťuje tzv. na limit. Nejčastěji se ale týká právě pojištění občanského a podnikatelského majetku.
Lenka Slabejová z České asociace pojištění upozornila, že podpojištění se týká až 70 % pojištěných rodinných domů. Ovlivňuje ale i pojištění bytů nebo podnikatelských a korporátních nemovitostí.
Rozhovor si můžete pustit i ve formě podcastu:

U rodinných domů je to způsobeno velmi často tím, že nemovitost pořizujeme v nějakém věku, bereme si na ní hypotéku a kvůli té musíme pojištění nemovitosti uzavřít. Dále už pak ale pojistku neřešíme. A domy postavené třeba před sedmi lety a v téže době pojištěné na nějakou částku, už mají dnes mnohem vyšší hodnotu. Co jsem před sedmi lety postavila za pět milionů, to už dnes postavím za sedm a půl. A takhle vzniká podpojištění,
vysvětlila Slabejová s tím, že byty se nepojišťují na reprodukční hodnotu (těžko si jako jedinec postavím jeden byt v bytovém domě), ale na tzv. obecnou hodnotu, neboli tržní cenu. I ta se v čase zvyšuje, takže i u bytů dochází k podpojištění, protože dnes je jejich hodnota výrazně vyšší, než byla před těmi sedmi lety.
Zároveň však zdůraznila, že navýšíte-li si pojistnou částku na hodnotu, které aktuálně nemovitost či domácnost odpovídá, neznamená to, že vám proporčně stejně nabobtná i vaše pojistné.
Česká asociace pojišťoven za účelem zjištění aktuální hodnoty nemovitosti provozuje na svém webu kalkulačku, kde můžete přibližnou pojistnou hodnotu svého domu zjistit. Podobně se dají najít na trhu kalkulačky i pro zjištění aktuální tržní ceny bytu nebo hodnoty domácnosti. U toho bychom ale podle Slabejové skončit neměli. Podstatné je poté aktualizovanou hodnotu promítnout do samotné pojistky, abychom se podpojištění vyhnuli.
Kolik vám podpojištění ukrojí z pojistného plnění
V případě pojistné události totiž podpojištění (v jakém poměru je pojistná částka k pojistné hodnotě) přímo ovlivní výši pojistného plnění. Jak moc podpojištění ovlivní plnění si můžeme ilustrovat na příkladu totální a částečné škody rodinného domu.
Pokud máte malý baráček, který jste kdysi postavili za tři miliony (čemuž stále odpovídá pojistná částka), zatímco dnes byste ho podstavili za šest milionů (což je jeho pojistná hodnota), dostali byste od pojišťovny dnes v případě totální škody, kdy by bylo třeba celý dům zbourat, podle Slabejové opravdu jen ty tři miliony.
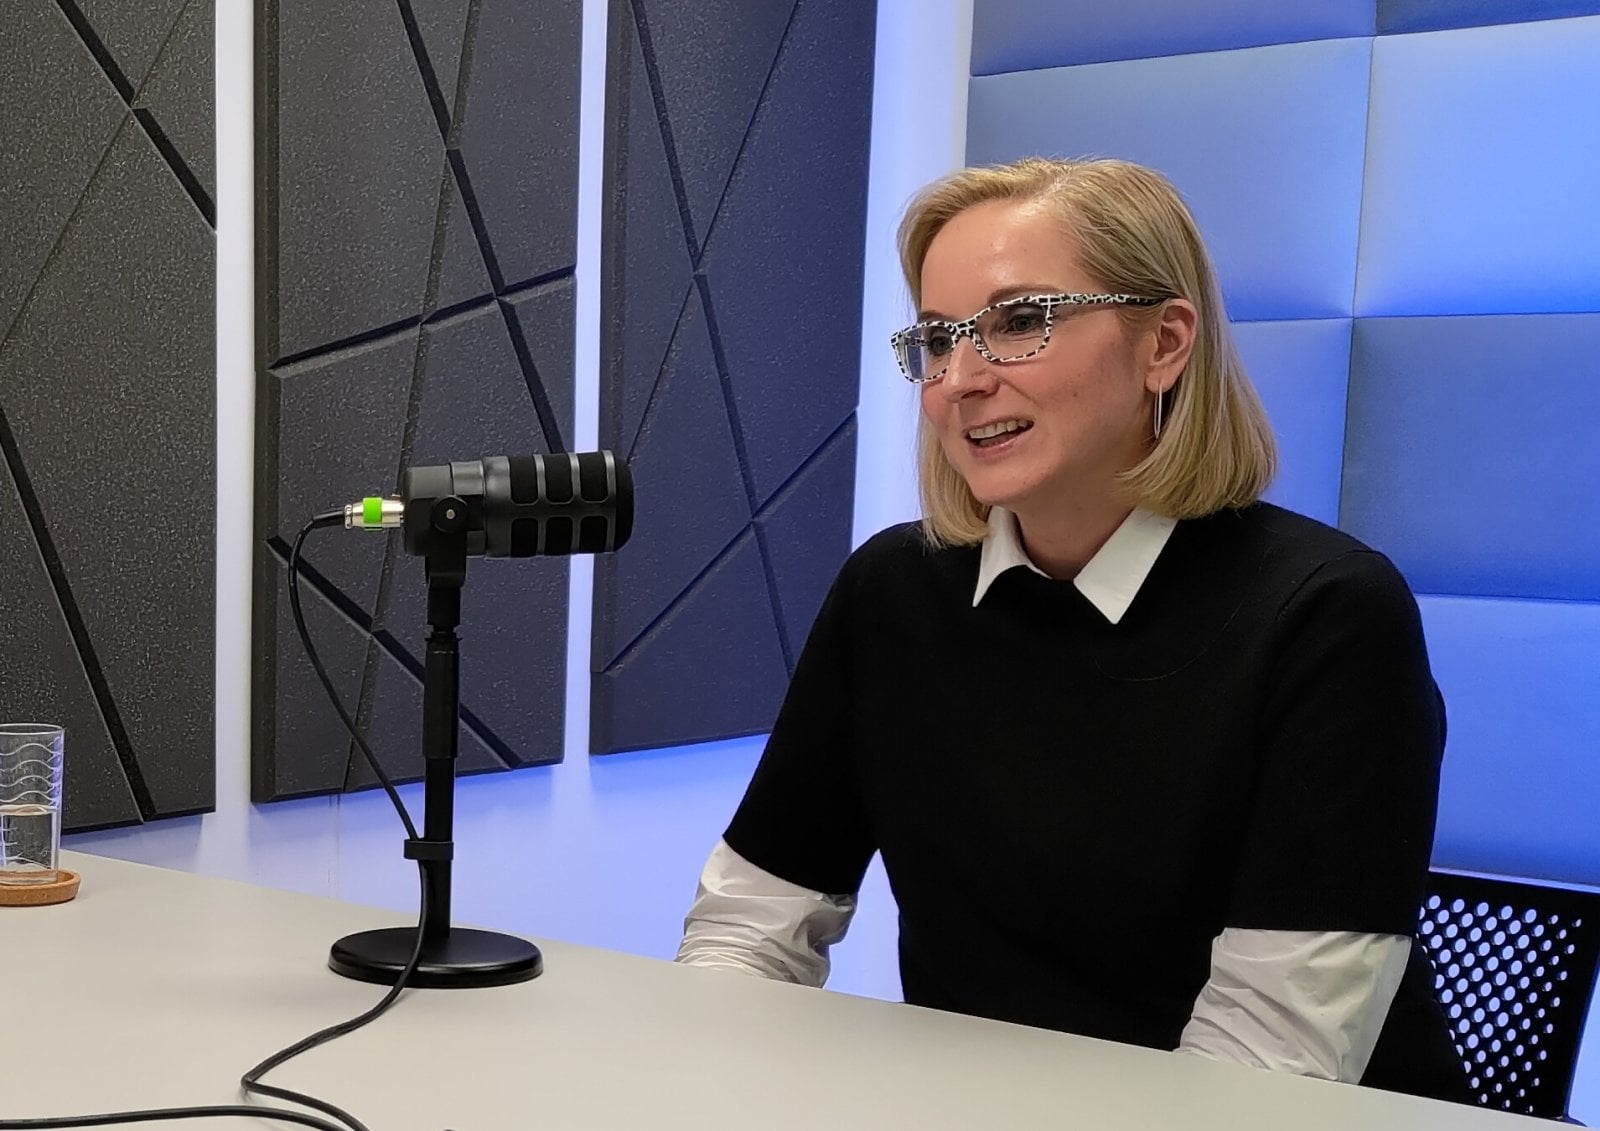
Lenka Slabejová je gestorkou neživotního pojištění v České asociaci pojišťoven
U parciální, tedy částečné škody, je tomu jinak. Zde dochází k tomu, že výše té parciální škody se krátí právě podle toho, jak moc je daná nemovitost podpojištěná. Pokud by na domě vznikla škoda ve výši milionu korun, vy z toho milionu dostanete v tomto uvedeném příkladu jen polovinu, tedy pět set tisíc korun. Až takhle má právo pojišťovna krátit. Tím nechci říct, že se to děje u každé pojistné události. Pojišťovna má toto právo, ale nemusí ho vždy využít. Jde o samostatný subjekt, který se rozhoduje sám a může přihlédnout ke skutečnostem, kvůli kterým nakonec krácení nebude až tak výrazné. Ale pokud půjdeme po principu, tak principiálně by byla u parciální škody ve výši milion korun hrazená pouze ta polovina,
upozornila Slabejová.
Průměrné podpojištění je kolem 40 %
Kromě toho, že se podle průzkumu České asociace pojišťoven podpojištění týká často právě občanských nemovitostí, průměrně dosahuje zhruba 40 %, takže to je jen o trochu lepší situace než v našem modelovém příkladu. Jde však o průměr, takže někde jde o nepatrné podpojištění, zatímco jinde je nemovitost podpojištěna velmi výrazně. Většinou k tomu pojišťovny přistupují tak, že pokud je podpojištění do 20 % (někde do 15 %), tak to ještě považují spíš za pohyb hodnoty nemovitosti a krácení kvůli podpojištění neaplikují,
vysvětluje praxi Slabejová s tím, že ale na některých smlouvách je naopak klidně i 80%. Tam už se nedá počítat s tím, že by nad tím pojišťovna mávla rukou.

Podpojištění se týká mnoha smluv, jde o nejčastější chybu
ČAP by proto ráda Čechy naučila, že pojistka není jen o sjednání, ale vyžaduje jednou za čas vaši pozornost. Tak jak máme třeba refixaci u hypotéky v bance,
tak abychom jednou za dva až tři roky (pokud neprovádíme žádnou rekonstrukci) kontaktovali svého pojišťovacího poradce a pobavili se s ním o tom, co bychom s danou smlouvou měli dělat či jak upravit pojistnou částku. Ono totiž jak se vyvíjí všechno kolem nás, tak se vyvíjí i pojistné smlouvy. Ta, kterou jste si udělali třeba před těmi sedmi lety už je úplně jinde než ta, kterou můžete dostat dnes,
poukázala gestorka ČAP na fakt, že než aktualizovat pojistnou částku u staré smlouvy, lepší je sjednat nový produkt, protože v nové smlouvě bude mít kromě správně nastavené pojistné částky promítnuté také nejnovější poznatky pojišťoven a velmi často také mnohem vyšší limity a úplně jinou úroveň asistenčních služeb.
V tomto dílu rozebíráme například i to, zda je potřeba v rámci pojištění domácnosti stále uchovávat doklady, jak jednoduše eliminovat riziko vzniku podpojištění, co můžeme preventivně udělat, abychom měli případné vyřizování pojistné události jednodušší, jak v případě pojistné události vůbec postupovat nebo jaké chyby klienti pojišťoven dělají a komplikují tím zbytečně řešení případné pojistné události nebo se tím mohou i připravit o peníze.
Podcast serveru Měšec.cz najdete na všech hlavních platformách – Spotify, Apple Podcasts i dalších. Sledovat můžete také náš kanál na YouTube, kam budeme jednotlivé epizody dávat.




 ČLÁNKY DO MAILU