ETF (Exchange Traded Fund) je typ investičního fondu, který se obchoduje na burze jako akcie. Jde o cenné papíry, jejichž hodnota kopíruje vývoj hodnoty podkladového aktiva, typicky akciového indexu.
Od září mohou investoři zvyšovat svou pozici na nejvýznamnější tituly pražské burzy také prostřednictvím nového ETF WOOD PX ETF, které je důsledkem spolupráce investiční skupiny WOOD & Company a Burzy cenných papírů Praha.
ETF pasivně kopíruje hlavní index pražské burzy PX, který nyní obsahuje 14 titulů. Nové ETF jich zahrnuje deset s tím, že jde o největší společnosti pražské burzy, které tvoří 98 % objemu všech akciových obchodů.
Zařazeny jsou s různou vahou, která se bude v rámci rebalancingu indexu každý kvartál upravovat:
- 20 % ČEZ,
- 20 % Erste Group Bank,
- 17,8 % Komerční banka,
- 13,8 % Vienna Insurance Group,
- 13,5 % Moneta Money Bank,
- 14,9 % ostatní (CSG: 5 %, COLT CZ Group: 4,7 %, Philip Morris: 2,7 %, Doosan Škoda Power: 1 %, Kofola ČeskoSlovensko: 0,8 %, hotovost 0,7 %.)
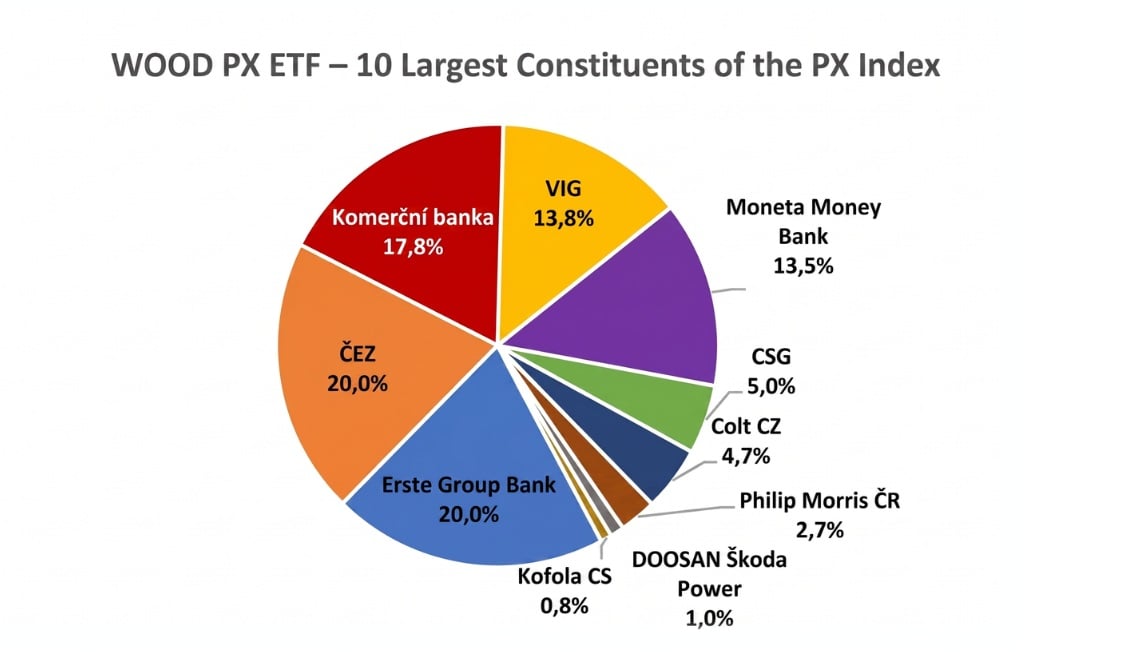
Složení WOOD PX ETF
WOOD PX ETF je akumulační. Znamená to, že dividendové výnosy společností v portfoliu se investorům nevyplácejí, ale fond je rovnou automaticky reinvestuje zpět. ETF se obchoduje v českých korunách a dá se nakupovat už od tisícovky u obchodníků s cennými papíry. Roční nákladovost fondu (TER) činí 0,20 %.
Není vhodné pro každého, pozor na diverzifikaci
Nové ETFko podle oslovených odborníků není špatným produktem, ale není vhodné pro každého. Například proto, že je z hlediska diverzifikace poměrně jednostranně zastoupené. Dále nemusí všem vyhovovat fakt, že výnosy z dividend toto ETF reinvestuje, takže může zklamat investory, kteří hledají právě pasivní příjem z dividend.
Zajímalo nás
1) Pro jaké investory je vhodné ETF WOOD PX ETF?
2) Jak ETF hodnotíte jako celek, např. z hlediska diverzifikace a zastoupení akcií v indexu?
3) Je nyní dobrý čas do něj investovat nebo radši počkat na pokles výkonnosti burzy a nakoupit se slevou?
4) Na jaké (další) alternativy byste nasměrovali investora se zájmem o pražskou burzu, který chce získat expozici vůči české ekonomice?
Respondenti:
- Tomáš Hrabánek, portfolio manažer finanční skupiny Partners
- Šimon Schloff, hlavní investiční analytik, Swiss Life Select
- Filip Stropek, ředitel úseku investic Broker Trustu
Pro jaké investory je vhodné ETF WOOD PX ETF?
Tomáš Hrabánek: Nové ETF je vhodné pro ty, kteří chtějí do svého globálně diverzifikovaného portfolia zařadit jednoduchým způsobem i české akcie. Za zmínku určitě stojí, že investoři, kteří hledají pravidelný pasivní příjem z dividend (a těch se na české burze pohybuje mnoho) mohou být mírně zklamáni ze skutečnosti, že toto ETF bude dividendy reinvestovat. Pokud ale investoři dividendy reinvestují, pak toto ETF je pro ně jako dělané.
Šimon Schloff: Podle našeho názoru je tento produkt vhodný především pro sofistikovanější investory, kteří dobře rozumějí specifikům českého akciového trhu a dokážou vyhodnotit fundamentální situaci, ocenění i rizika jednotlivých společností.
U běžných retailových investorů bychom byli opatrnější. Domníváme se, že řada z nich nemusí být schopna správně posoudit, jaká rizika prostřednictvím tohoto ETF skutečně podstupují a co od trhu nyní očekávat. Přestože se jedná o burzovně obchodovaný fond, nelze jej automaticky považovat za dostatečně diverzifikovanou akciovou investici.
Pokud už se investor rozhodne tento produkt zařadit, měl by podle nás tvořit pouze menší, doplňkovou část jeho celkového portfolia. Pro většinu běžných investorů bychom preferovali jiné, výrazně diverzifikovanější investiční nástroje.
Filip Stropek: Pro investora, který už má jádro portfolia ve světových akciích a chce přidat české akcie jako doplněk. Kdo si ale myslí, že kupuje „celou českou ekonomiku“, tak musí nejprve ještě trochu studovat složení PX. A ještě jedna věc k zamyšlení: česká domácnost je na české ekonomice závislá mzdou, bydlením i měnou, další koncentrace do stejného rizika tak nemusí dávat smysl.
Jak ETF hodnotíte jako celek, např. z hlediska diverzifikace a zastoupení akcií v indexu?
Tomáš Hrabánek: Je to produkt který určitě najde své využití, a to jako jedna ze složek globálně diverzifikovaného portfolia. Výhodou jsou nízké poplatky (zvlášť v porovnání s ostatními ETF ze středoevropského regionu). Bohužel širokou diverzifikaci tento produkt sám o sobě nenabízí, což je nedostatek, který si přebírá od pražské burzy.
ETF si dokážu představit v portfoliu člověka, který chce mít expozici na české tituly a dividendy které z nich dostává, pravidelně reinvestuje.
Šimon Schloff: Samotný vznik ETF vítáme jako rozšíření nabídky investičních nástrojů na českém kapitálovém trhu. Z investičního hlediska jsme však vůči jeho podkladovému indexu poměrně opatrní.
Pražská burza představuje z globálního pohledu velmi malý, relativně nelikvidní a koncentrovaný akciový trh. Přibližně 85 % portfolia připadá na pouhých pět společností a výraznou část tvoří finanční sektor. To představuje významné koncentrační riziko.
Za další významné riziko považujeme politické a regulatorní zásahy, vůči kterým je takto koncentrovaný trh mimořádně citlivý. Ostatně zavedení mimořádné daně z neočekávaných zisků, tzv. windfall tax, nám v nedávné minulosti názorně ukázalo, jak výrazně mohou politická rozhodnutí zasáhnout do hospodaření a ocenění největších společností obchodovaných na pražské burze.
Pro běžného Čecha se může pražská burza jevit jako významný akciový trh, protože její největší společnosti dobře zná. Stačí se však podívat na složení globálních akciových indexů a zjistíme, že zastoupení českých akcií je v nich zcela marginální, případně nulové.
Na druhou stranu je fér zmínit i pozitiva. Pražská burza nabízí řadu dividendově zajímavých společností. Akumulační charakter ETF, tedy automatické reinvestování dividend, může být pro dlouhodobého investora výhodou skrze daňovou optimalizaci. Stejně tak korunová denominace představuje praktický benefit pro české investory, kteří chtějí investovat bez nutnosti měnové konverze či zajištění.
Filip Stropek: Za mě je to dobrý krok pro český trh: nízké náklady, reinvestice dividend, obchodování v korunách. Jako jediný nástroj diverzifikace portfolia, navíc plně závislý na realitě českého kapitálového trhu, je to ale málo. Pět největších titulů tvoří 85 % portfolia, banky s pojišťovnou zhruba dvě třetiny. Je to především sázka na banky regionu s energetickou přílohou, navíc Erste i VIG jsou rakouské skupiny. Ani tentokrát to není nové perpetuum mobile.
Je nyní dobrý čas do něj investovat nebo radši počkat na pokles výkonnosti burzy a nakoupit se slevou?
Tomáš Hrabánek: Pražská burza má za sebou skvělé období a valuace, především u bankovních titulů, se zdají být již naplněny. Velký vliv na další vývoj bude mít geopolitická a fiskální situace. Ačkoliv je možné, že budoucnost nám nabídne lepší vstupní ceny, tak člověku s dlouhým investičním horizontem doporučuji na nic nečekat a investovat hned. A ideálně pravidelně.
Šimon Schloff: Načasování uvedení ETF na trh vnímáme jako poměrně nešťastné. Pražská burza má za sebou za poslední dva až tři roky mimořádně silné zhodnocení, ale v posledních týdnech již zároveň prošla citelnou korekcí.
Podle našeho názoru má český akciový trh pravděpodobně nejatraktivnější část svého dosavadního růstového cyklu za sebou. To samozřejmě neznamená, že zde neexistují další zajímavé investiční příležitosti. Řada společností nadále nabízí atraktivní dividendové výnosy a stabilní hospodaření. Jsme však přesvědčeni, že po tak výrazném růstu bude pro další zhodnocování stále důležitější selektivní výběr jednotlivých titulů.
Právě zde vidíme také určité riziko fenoménu FOMO (fear of missing out – pozn. red). Investoři často začínají věnovat zvýšenou pozornost trhům až ve chvíli, kdy mají za sebou mimořádně silné zhodnocení. Otázkou pak je, zda dokážou správně rozlišit mezi atraktivní historickou výkonností a skutečným budoucím investičním potenciálem.
Obecně nejsme zastánci časování trhu. V tomto případě bychom však investorům doporučili především zvážit, zda vůbec potřebují mít takto koncentrovanou expozici vůči českému akciovému trhu v portfoliu. Pro většinu retailových investorů bychom dnes spíše doporučili investovat prostřednictvím globálně diverzifikovaných portfolií než se snažit využít případného poklesu pražské burzy k nákupu.
Filip Stropek: Kdo umí spolehlivě trefit pokles, nepotřebuje ETF ani poradce. Já to neumím a neznám nikoho, kdo to umí opakovaně. Po roce, kdy PX přidal přes 50 %, je opatrnost pochopitelná, ale čekání na slevu je jedna z nejdražších strategií, jaké znám. Rozumnější je investovat pravidelně a velikost pozice řídit podílem v portfoliu, ne pocitem z grafu. Proto je potřeba portfolio budovat, nikoliv se zamilovat do každého trendu.
Na jaké (další) alternativy nasměrovat investora se zájmem o pražskou burzu, který chce získat expozici vůči české ekonomice?
Tomáš Hrabánek: Alternativou jsou přímé nákupy jednotlivých akcií. Výhodou takového postupu jsou pravidelné dividendy, které největší české akcie nesou. Z akcií obchodovaných v Praze vnímám aktuálně jako nejlepší volbu rakouskou pojišťovací skupinu VIG. Její akcie i přes růst v posledních letech zůstávají střízlivě oceněny a současné makroekonomické prostředí jí svědčí.
Šimon Schloff: Pokud chce investor cíleně investovat do českých akcií, preferovali bychom širší regionální přístup prostřednictvím aktivně spravovaných fondů zaměřených na střední a východní Evropu.
Region CEE nabízí podstatně širší investiční příležitosti, například v Polsku, Rumunsku nebo Maďarsku. Právě zde podle nás dává aktivní portfolio management velký smysl. Profesionální správci, kteří tyto trhy dlouhodobě analyzují, mohou aktivně vyhodnocovat fundamentální situaci jednotlivých společností, jejich ocenění a potenciál dalšího růstu. Zároveň mají možnost upravovat geografické i sektorové zastoupení podle aktuálních investičních příležitostí.
Naproti tomu pasivní ETF kopírující pražskou burzu zůstává závislé na vývoji jednoho velmi malého a koncentrovaného trhu.
Pro většinu investorů proto považujeme za vhodnější kombinaci široce diverzifikovaného globálního portfolia a případně menší expozice vůči regionu CEE prostřednictvím kvalitního aktivního správce. Samotnému indexu PX bychom se v současné situaci jako samostatné investiční sázce spíše vyhnuli.
Filip Stropek: Kdo chce sázku na region, ne na pět titulů, tomu dává větší smysl aktivně řízený fond střední Evropy, například Conseq Akcie Nové Evropy nebo Goldman Sachs Central Europe Equity v korunové třídě. Stojí víc než ETF, ale riziko nestojí na pěti firmách a vedle Prahy pokrývají i Polsko nebo Maďarsko. Správná otázka ale není, jaký produkt koupit, nýbrž kolik domácího rizika už investor podstupuje.

 ČLÁNKY DO MAILU